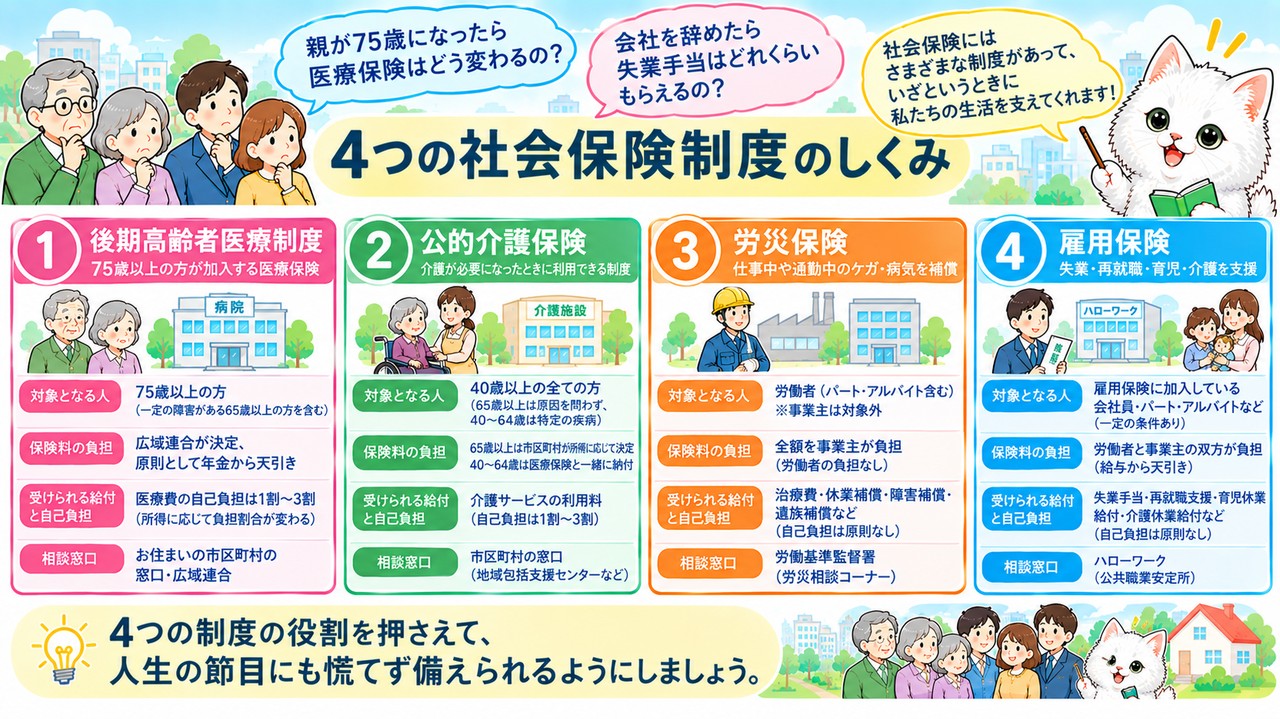
「親が75歳になったら医療保険はどう変わるの?」「会社を辞めたら失業手当はどれくらいもらえるの?」というように、社会保険にはさまざまな制度があり、いざというときにどれが使えるのか分からず不安に感じている方は少なくありません。
本記事では、後期高齢者医療制度、公的介護保険、労災保険、雇用保険の4つの制度について、対象となる人や保険料の負担、受けられる給付と自己負担、相談窓口までをわかりやすく解説します。本記事を読めば、高齢期の医療や介護、仕事中のケガ、失業や育児・介護による休業といった場面で、自分や家族がどの制度を使えるのかが分かるようになります。
4つの制度の役割を押さえて、人生の節目にも慌てず備えられるようにしておきましょう。
1. 社会保険の4つの制度をまず整理しよう
1-1. 4つの制度の役割と対象者
社会保険には、医療保険や年金のほかに、高齢期や働く場面を支える制度があります。本記事で取り上げる「後期高齢者医療制度」「公的介護保険」「労災保険」「雇用保険」の4つは、それぞれ対象となる人と支える場面がはっきり分かれています。まずは全体像をつかんでおくと、一つひとつの制度の内容が頭に入りやすくなります。
後期高齢者医療制度は、75歳以上の人(または65歳以上75歳未満で一定の障害があると認定された人)の医療費を支える制度です。公的介護保険は、介護が必要になったときに介護サービスを受けられるようにする制度で、40歳以上の人が加入します。労災保険は、仕事中や通勤中のケガや病気、障害、死亡に対して給付を行う制度です。雇用保険は、仕事を失ったときの生活を支え、再就職を手助けするほか、育児や介護で休業するときや、学び直しをするときにも給付を行う制度です。
たとえば、会社員が通勤中に転んでケガをしたら労災保険、会社を辞めて次の仕事を探す間は雇用保険、親が75歳になれば後期高齢者医療制度、介護が必要になれば公的介護保険というように、人生のさまざまな場面でいずれかの制度が関わってきます。特に労災保険と雇用保険は、会社員だけでなくパートやアルバイトとして働く人にも関係する制度なので、正社員でないからといって自分には関係ないと考えないことが大切です。「高齢期の医療・介護」と「働く人の仕事上のリスク」という2つのグループに分けて考えると、4つの制度の役割を整理しやすくなります。
1-2. 保険者と保険料の負担の違い
4つの制度は、運営している「保険者」と、保険料を誰が負担するかがそれぞれ異なります。手続きの窓口や、給与から天引きされる保険料の中身を理解するうえで、この違いを押さえておくことが大切です。
後期高齢者医療制度は、各都道府県の後期高齢者医療広域連合が保険料を決め、保険料は原則として年金から天引きされます。公的介護保険の保険者は市区町村で、65歳以上の人の保険料は市区町村が所得に応じて決めます。労災保険と雇用保険の保険者はどちらも政府ですが、窓口は異なり、労災保険は労働基準監督署、雇用保険は公共職業安定所(ハローワーク)が担当します。
保険料の負担の仕方にも大きな違いがあります。労災保険の保険料は、業種ごとに決められた保険率にもとづき、全額を事業主が負担します。そのため、会社員の給与明細を見ても、労災保険料が天引きされることはありません。一方、雇用保険の保険料は事業主と労働者の両方が負担しますが、事業主のほうが多く負担する仕組みです。保険料のうち失業等給付や育児休業給付に充てる部分は労使で折半し、助成金などに充てる「雇用保険二事業」の部分は事業主が全額負担するためです。
なお、雇用保険の保険料率と労使の負担割合は、業種によって異なります。労災保険は全額会社負担、雇用保険は会社が多めに負担という違いを知っておくと、給与明細の見方も分かりやすくなります。
2. 高齢期を支える後期高齢者医療制度と公的介護保険
2-1. 後期高齢者医療制度のしくみ
75歳になると、それまで加入していた健康保険や国民健康保険から、後期高齢者医療制度に切り替わります。高齢になるほど医療費は増えやすいため、75歳以上の人の医療を支える独立した制度として設けられています。
後期高齢者医療制度の対象は、75歳以上の人と、65歳以上75歳未満で一定の障害があると認定された人です。病院などでの自己負担は原則として医療費の1割ですが、現役並み所得者以外で一定以上の所得がある人は2割、現役並み所得者は3割になります。2割負担となる「一定以上の所得がある人」とは、課税所得が28万円以上で、かつ「年金収入+その他の合計所得金額」が単身世帯で200万円以上、後期高齢者医療制度の被保険者が世帯に2人以上いる場合は320万円以上の人をいいます。
大きな特徴は、被扶養者の制度がないことです。たとえば、会社員の子どもの健康保険で扶養に入っていた親も、75歳になると後期高齢者医療制度の被保険者になり、自分で保険料を負担することになります。保険料は各都道府県の後期高齢者医療広域連合が決め、原則として年金から天引きされます。
75歳からは一人ひとりが被保険者になり、所得に応じて自己負担が1〜3割になるという点を押さえておきましょう。親が75歳を迎える前に、保険料の負担が新たに生じることを家族で確認しておくと安心です。あわせて、親の所得によって窓口での負担割合が変わる可能性があることも知っておくと、医療費の見通しを立てやすくなります。
2-2. 公的介護保険の被保険者と受けられる人
公的介護保険は、40歳以上の人が加入し、介護が必要と認定された場合に介護サービスを受けられる制度です。保険者は市区町村で、年齢によって「第1号被保険者」と「第2号被保険者」に分かれます。
65歳以上の人が第1号被保険者、40歳以上65歳未満の人が第2号被保険者です。第1号被保険者の保険料は市区町村が所得に応じて決め、年額18万円以上の年金を受け取っている人は年金から天引きで納めます。第2号被保険者の保険料は、加入している医療保険と一緒に納めます。健康保険に加入している場合、協会けんぽの介護保険料率は全国一律で1.62%です。協会けんぽの健康保険料率は都道府県ごとに異なりますが、介護保険料率は全国で同じという点も特徴です。国民健康保険に加入している場合は、前年の所得などに応じて決まります。
介護サービスを受けられる人にも違いがあります。第1号被保険者は、原因を問わず要介護・要支援と認定されればサービスを受けられます。これに対して第2号被保険者は、初老期における認知症や脳血管疾患、末期がんなど、老化が原因とされる「特定疾病」によって要介護・要支援になった場合に限られます。介護サービスを受けるには、市区町村に申請して要介護・要支援の認定を受ける必要があります。なお、介護の必要の程度に応じて、要介護は5段階(要介護1〜5)、要支援は2段階(要支援1・2)に分かれています。
40〜64歳の人は、特定疾病が原因の場合にだけ介護サービスを受けられるという点は見落としやすいので注意しましょう。
2-3. 介護サービスの自己負担と払い戻し
介護サービスを利用したときの自己負担は、原則としてサービス費用の1割です。ただし、所得によって負担割合が変わるほか、食費などは保険の対象外になるため、実際の負担額を知っておくことが大切です。
第1号被保険者のうち、合計所得金額が160万円以上(年金収入とあわせて280万円以上)の人は2割負担、特に所得の高い人(合計所得金額が220万円以上、年金収入とあわせて340万円以上)は3割負担になります。また、要介護度ごとに決められた支給限度額を超えてサービスを利用した場合、超えた分は全額自己負担です。施設での食費と居住費も全額自己負担となる一方、ケアプランの作成費用は利用者の負担がありません。サービスの内容は、「要介護」の人には介護給付、「要支援」の人には予防給付が行われます。
たとえば、1割負担の人が1カ月に10万円分の介護サービスを利用した場合、自己負担は1万円です。自己負担が高額になったときには、払い戻しの制度もあります。1カ月に支払った利用者負担の合計が負担限度額を超えた場合は、超えた分が「高額介護サービス費」として払い戻されます。さらに、世帯内で1年間に支払った介護保険と医療保険の自己負担の合計が限度額を超えた場合は、「高額医療合算介護サービス費」として超えた分が払い戻されます。
介護と医療の自己負担が重なっても、1カ月単位と1年単位の2つの払い戻し制度があるので、該当しそうなときは市区町村の窓口に確認してみましょう。
3. 働く人を守る労災保険と雇用保険
3-1. 労災保険の対象と給付
労災保険は、仕事中や通勤中のケガや病気などに対して給付を行う制度で、パートやアルバイトも含めたすべての労働者が対象です。原則として労働者を1人以上雇っている事業所は、必ず加入しなければなりません。
労災保険の給付には、業務上の病気やケガなどによる「業務災害」、2つ以上の会社の業務が原因となる「複数業務要因災害」、通勤中の「通勤災害」によるものがあります。通勤とは、自宅と会社の間などを合理的な経路と方法で移動することです。途中で経路をそれたり移動を中断したりすると、その間とその後の移動は通勤になりません。ただし、日用品の購入や病院での診療、選挙の投票といった日常生活上必要な最小限度の行為であれば、通常の経路に戻ったあとは再び通勤として扱われます。たとえば、帰宅途中にスーパーで夕食の材料を買い、通常の経路に戻ってから転んでケガをした場合は、通勤災害になります。
業務災害の主な給付には、労災病院などで治療を受けられる療養補償給付、仕事を休んで賃金を受けられないときの休業補償給付、障害が残ったときの障害補償給付(1〜7級は年金、8〜14級は一時金)、亡くなったときの遺族補償給付や葬祭料などがあります。休業補償給付は、休業4日目から給付基礎日額の60%が支給されます。たとえば給付基礎日額が1万円なら、1日あたり6,000円です。なお、休業1日目から3日目までの待期期間は、連続している必要はありません。通勤災害などにも、名称は少し異なりますが同様の給付があります。
社長や役員、自営業者などは労働者ではないため原則として対象外ですが、中小事業主や一人親方、フードデリバリーの配達員、フリーのITエンジニアなどは、「特別加入制度」を使えば労災保険に任意で加入できます。
3-2. 雇用保険の基本手当(失業手当)
雇用保険の中心となる給付が、一般に「失業保険」と呼ばれる基本手当です。働く意思と能力があるのに仕事が見つからない人の生活を支え、再就職までの期間を支えるための給付です。
雇用保険の被保険者は、適用事業に雇われている労働者です。パートやアルバイトでも、1週間の所定労働時間が20時間以上で、31日以上続けて雇われる見込みがあれば被保険者になります。基本手当を受け取るには、離職前の2年間に被保険者期間が通算12カ月以上あることが必要です(倒産や解雇などの場合は、離職前の1年間に通算6カ月以上)。1日あたりの給付額は、離職前6カ月間の賃金を180で割った「賃金日額」に、50〜80%(60〜64歳は45〜80%)の給付率を掛けて計算します。
給付日数は、離職の理由と被保険者期間などで決まります。自己都合や定年で退職した場合は、年齢に関係なく90〜150日です。たとえば、自己都合で勤続8年の人は90日です。一方、倒産や会社都合の解雇などの場合は、年齢も加味して90〜330日と手厚くなり、たとえば45歳で勤続12年の人なら270日になります。また、受給開始までには7日間の待期期間があり、自己都合で退職した場合はさらに原則1カ月の給付制限があります。受給期間は離職日の翌日から原則1年間で、病気やケガ、出産、育児などで30日以上働けない場合は、最長3年間延長できます。なお、65歳以上で離職した場合は、基本手当の代わりに、被保険者期間が1年未満なら30日分、1年以上なら50日分の高年齢求職者給付金が一時金で支給されます。
自己都合で辞めると、給付日数が短く、受け取り開始も遅くなるため、退職の前に確認しておきましょう。早めに再就職して所定給付日数の3分の1以上を残した場合は、再就職手当を受け取れることもあります。支給額は、残った給付日数の60%(3分の2以上残した場合は70%)に基本手当日額を掛けた金額です。
3-3. 育児・介護・学び直しを支える雇用保険の給付
雇用保険は失業したときだけでなく、在職中の育児や介護、学び直し、高齢期の就労も支えています。知らないと受け取りそびれることもあるため、主な給付を押さえておきましょう。
育児のための給付には、子が満1歳になるまで(一定の場合は1歳6カ月または2歳まで)の育児休業に対する育児休業給付金、子の出生後8週間以内に最大28日取得できる出生時育児休業(産後パパ育休)に対する出生時育児休業給付金があります。どちらも休業前の賃金日額の67%が支給され、育児休業給付金は休業開始から181日目以降は50%になります。たとえば、賃金日額が1万円で30日間休業した場合、1万円×30日×67%=20万1,000円が目安です。さらに、両親ともに通算14日以上の育児休業を取得すると、最大28日分の出生後休業支援給付金(賃金日額の13%)が上乗せされます。2歳未満の子を育てるために時短勤務をした場合には、賃金の最大10%の育児時短就業給付金も支給されます。
介護については、家族を介護するために休業した場合に、休業前の賃金日額の最大67%の介護休業給付金が、対象家族1人につき93日を限度に3回まで支給されます。学び直しについては、厚生労働大臣が指定する講座を受講して修了すると、受講料の一部が支給される教育訓練給付金があり、講座の種類に応じて受講料の20〜80%が支給されます。仕事を辞めずに休暇を取って教育訓練に専念する場合には、被保険者期間に応じて基本手当と同じく90〜150日分の教育訓練休暇給付金も支給されます。また、60歳以降に賃金が60歳時点の75%未満に下がった人には、賃金の最大10%の高年齢雇用継続給付があります。
雇用保険は「辞めたとき」だけの保険ではないので、育休や介護、資格取得を考えるときには、使える給付がないか勤務先やハローワークに確認してみましょう。
4. まとめ:ライフステージごとに使える制度を知っておこう
4-1. 4つの制度をおさらい
ここまで、後期高齢者医療制度、公的介護保険、労災保険、雇用保険の4つの制度を見てきました。高齢期の医療と介護を支える2つの制度と、働く人の仕事上のリスクを支える2つの制度があり、それぞれ対象者や保険料の負担の仕方が異なります。
後期高齢者医療制度は75歳以上の人が対象で、自己負担は所得に応じて1〜3割、被扶養者の制度はありません。公的介護保険は40歳以上の人が加入し、65歳以上の第1号被保険者は原因を問わず、40〜64歳の第2号被保険者は特定疾病の場合に介護サービスを受けられます。自己負担は原則1割で、高額になった場合の払い戻し制度もあります。
労災保険は、パートやアルバイトも含むすべての労働者が対象で、保険料は全額事業主が負担します。雇用保険は、失業したときの基本手当に加えて、育児休業や介護休業、教育訓練、60歳以降の就労などを幅広く支えています。特に雇用保険は、病気や出産などで30日以上働けないときの受給期間の延長や、65歳以上で2つ以上の職場で働く人が労働時間を合計して加入できる「マルチジョブホルダー制度」など、働き方に応じた仕組みも用意されています。制度の数は多いものの、「誰が」「どんなときに」使えるのかを押さえておけば、全体像は十分につかめます。
4-2. いざというときの窓口を確認しよう
制度を知っていても、いざというときにどこへ相談すればよいか分からなければ、必要な給付を受けそびれてしまいます。最後に、それぞれの制度の主な窓口を確認しておきましょう。
後期高齢者医療制度と公的介護保険については、住んでいる市区町村の窓口が相談先になります。親が75歳を迎えるときや、家族に介護が必要になったときは、まず市区町村に問い合わせてみましょう。労災保険は労働基準監督署、雇用保険は公共職業安定所(ハローワーク)が窓口です。仕事中や通勤中にケガをしたときは、まず勤務先に伝えたうえで、必要に応じて労働基準監督署に相談します。退職して仕事を探すときや、育児休業・介護休業の給付について知りたいときは、勤務先の担当部署やハローワークで確認できます。フリーランスや一人親方として働いている人は、労災保険の特別加入についても、あわせて検討しておくとよいでしょう。
社会保険の制度は、年齢や働き方、家族の状況の変化とともに関わり方が変わります。転職や退職、出産、親の介護といった節目のたびに、使える制度がないかを確認する習慣をつけておくことが、安心して暮らすための第一歩です。制度の内容は見直されることもあるので、実際に利用するときは最新の情報を窓口で確かめるようにしましょう。