「火災保険には入っているけれど、補償の中身はよくわからない」「地震で家が壊れたら、火災保険で直せるのだろうか」と不安に思ったことはありませんか。損害保険は、保険金額の決め方ひとつで受け取れる金額が大きく変わるうえ、火災保険では地震による損害が補償されないなど、知らないと損をするルールがたくさんあります。
本記事では、損害保険の基本用語と原則、超過保険・全部保険・一部保険の違いから、火災保険の補償範囲と80%ルール、地震保険のしくみと保険料の割引、さらに地震保険料控除や事業で入る損害保険の税金までをわかりやすく解説します。読み終えるころには、自分の住まいの保険が十分かどうかを判断できるようになります。
損害保険のしくみを正しく知っておけば、いざというときに「思ったより保険金が出ない」と困ることを防げます。この記事を参考に、住まいの備えを見直してみましょう。
損害保険のしくみ|生命保険との違い
損害保険の基本用語と2つの原則
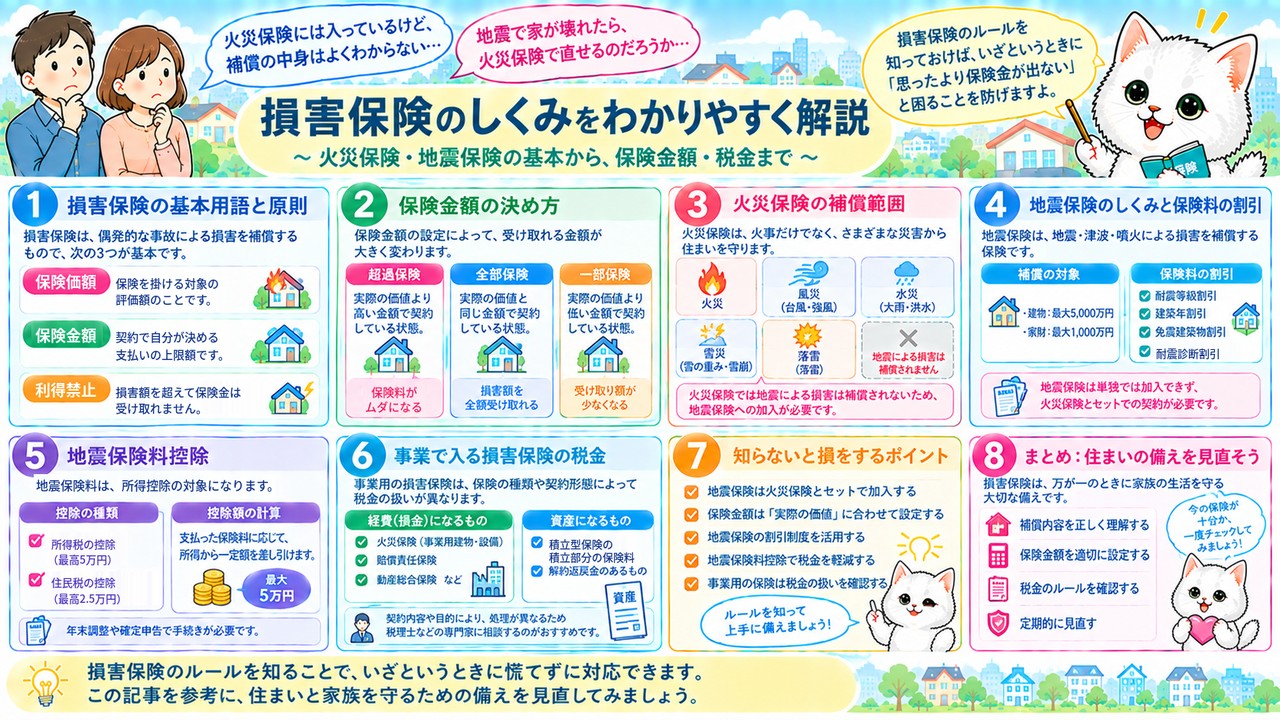
損害保険は、火災や事故などで生じた「実際の損害」を補うための保険です。あらかじめ決めた金額が支払われる生命保険とは考え方が違うため、まずは基本用語と原則を押さえておきましょう。損害保険では、保険会社と契約を結ぶ人を「契約者」、事故が起きたときに補償を受ける人(または保険の対象となる人)を「被保険者」、保険を掛ける建物や家財などを「保険の対象」と呼びます。とくに大切なのは、「保険価額」と「保険金額」の違いです。
保険価額とは、事故が起きたときに受けるであろう損害の最高見積額、つまり保険を掛ける対象(建物など)の評価額のことです。一方の保険金額は、契約するときに自分で決める契約金額で、事故が起きたときに保険会社が支払う上限額になります。そして、実際に事故が起きたときに支払われるお金が「保険金」です。言葉が似ているので、「価額は対象の値打ち、金額は契約で決める上限」と覚えておくとわかりやすいでしょう。保険金額は、保険価額をもとに自分で自由に決められますが、その決め方しだいで受け取れる保険金が大きく変わります。
損害保険には、生命保険と同じ「大数の法則」や「収支相等の原則」に加えて、独自の原則が2つあります。1つ目は「給付・反対給付均等の原則(レクシスの原則)」で、リスクの大きさに応じた保険料を負担しなければならないという原則です。たとえば、燃えやすい木造住宅は、燃えにくい鉄筋コンクリートの住宅より保険料が高くなります。2つ目は「利得禁止の原則」で、実際の損害以上の保険金を受け取ってはいけないという原則です。
この利得禁止の原則があるため、損害保険では損害額を限度に保険金が支払われる「実損払い」が基本になります。保険で得をすることはできず、あくまで損害を元に戻すための保険だと考えておきましょう。同じ建物に複数の火災保険を掛けていても、受け取れる保険金の合計は損害額までで、保険会社どうしで支払額を分担するしくみになっています。
超過保険・全部保険・一部保険|保険金額の決め方で受取額が変わる
損害保険では、保険金額を保険価額に対してどのくらいに設定するかによって、契約の種類が3つに分かれます。保険金額の決め方しだいで、事故のときに受け取れる保険金が変わるため、契約前に必ず理解しておきたいポイントです。
保険金額が保険価額よりも大きい契約を「超過保険」、保険金額と保険価額が同じ契約を「全部保険」、保険金額が保険価額よりも小さい契約を「一部保険」といいます。超過保険と全部保険では、損害額の全額が支払われる実損払いになります。一方、一部保険では、保険金額と保険価額の割合に応じて保険金が減らされる「比例払い」になります。
たとえば、評価額2,500万円の住宅に、保険金額3,000万円の超過保険を掛けていたとしましょう。この場合でも、全焼したときに受け取れるのは保険価額の2,500万円までです。利得禁止の原則によって、保険価額を超えて保険金が支払われることはありません。つまり、超過保険にして多く払った保険料の分は、ムダになってしまうのです。保険料は保険金額に応じて決まるので、超過保険は「払いすぎ」の状態といえます。契約したあとに建物の価値が下がって、知らないうちに超過保険になっていることもあるので注意しましょう。
反対に、保険料を節約しようと保険金額を低くしすぎると、一部保険になって、いざというときに十分な保険金を受け取れません。保険金額は、保険価額に見合った金額に設定することが基本です。最近は、建物を建て直すのに必要な金額(再調達価額)を基準に保険金額を決める商品が一般的なので、契約時に評価額の決め方も確認しておきましょう。時価を基準にすると、古い建物ほど評価額が下がるため、保険金だけでは同じ家を建て直せないことがあります。
火災保険と地震保険のしくみ
火災保険で補償されるもの・されないもの
火災保険は、火災によって生じた建物や家財の損害を補償する保険です。名前は「火災」保険ですが、火災だけでなく、落雷、風災、消防活動による水濡れなども補償の対象になります。
たとえば、台風の強風で屋根が壊れた場合や、近所の火事の消火活動で自宅が水浸しになった場合も、契約内容によっては火災保険で補償されます。住まいのさまざまな災害に備える保険と考えるとよいでしょう。補償の対象は「建物」と「家財」に分かれていて、どちらか一方だけ、または両方を対象にして契約します。賃貸住宅に住んでいる人は、建物は大家さんが保険を掛けているので、自分の家財を対象に契約するのが一般的です。また、水災(洪水や土砂崩れ)や盗難などを補償に含めるかどうかを選べる商品も多く、住んでいる地域のハザードマップを見ながら必要な補償を選ぶことが大切です。
一方で、補償されないものもあります。もっとも注意したいのが、地震、噴火、津波による損害は火災保険では補償されないという点です。地震が原因で起きた火災による損害も、火災保険の対象外です。火災保険に「地震火災費用」という特約が付いていて、保険金額の一部が支払われることはありますが、損害の全額にはとても足りません。また、自宅に置いていた現金が焼けてしまった場合、その現金も補償されません。
なお、火災保険の保険期間は最長5年です。以前はもっと長い期間で契約できましたが、自然災害の増加などを受けて短くなっています。契約の更新時期には、補償の内容や保険金額が今の暮らしに合っているかを確認しましょう。リフォームをしたり家財が増えたりした場合は、保険金額を見直さないと一部保険になってしまうことがあります。
保険金の支払額は「80%ルール」で決まる|実損てん補と比例てん補
住宅を対象とする火災保険では、契約時の保険金額が保険価額(時価)の80%以上かどうかで、保険金の計算方法が変わります。これを「80%ルール」と呼ぶことがあり、80%以上なら損害額がそのまま支払われ、80%未満なら損害額が減らされて支払われます。
保険金額が保険価額の80%以上の場合は「実損てん補」となり、保険金額を限度に実際の損害額が支払われます。保険金額が保険価額の80%未満の場合は「比例てん補」となり、「損害保険金=損害額×保険金額÷(保険価額×80%)」という式で計算した金額が支払われます。
たとえば、保険価額(時価)が2,500万円の住宅で、損害額が800万円だったとしましょう。保険金額を2,000万円(保険価額の80%)にしていれば実損てん補となり、損害額の800万円が全額支払われます。一方、保険金額を1,500万円にしていた場合は比例てん補となり、800万円×1,500万円÷(2,500万円×80%)で、受け取れる保険金は600万円に減ってしまいます。
このように、保険金額の設定によって受け取れる金額に200万円もの差が出ます。保険料を少し節約したつもりでも、いざというときに大きく損をしてしまうことがあるのです。なお、最近の火災保険は再調達価額を基準にして、この80%ルールが適用されない商品も増えています。自分の契約がどちらのタイプなのか、保険証券で確認しておくと安心です。古い契約のまま更新を続けている人は、とくに注意が必要です。
地震保険のしくみ|火災保険とセットで30〜50%
火災保険では補償されない地震、噴火、津波による損害に備えるのが地震保険です。地震保険は単独では加入できず、必ず火災保険とセットで契約します。一般的には火災保険に付帯されていて、地震保険に入らない場合は、その旨を申し出る必要があります。火災保険の保険期間の途中から付けることもできます。一度「地震保険は不要」と申し出ていても、あとから追加できるので、加入していない人は検討してみましょう。
補償の対象は、住宅(居住用建物)と住宅内の家財です。ただし、1個または1組の価格が30万円を超える貴金属や宝石などは補償の対象外です。地震保険の保険金額は、火災保険の保険金額の30〜50%の範囲で設定し、上限は建物5,000万円、家財1,000万円です。保険期間は原則1年です。保険金は損害の程度に応じて支払われ、全損なら保険金額の100%、大半損なら60%、小半損なら30%、一部損なら5%です。
たとえば、火災保険の保険金額が2,500万円の住宅なら、地震保険の保険金額は750万円から1,250万円の範囲で決めます。地震保険の保険金額を1,000万円にしていて、地震で「大半損」と認定された場合、受け取れる保険金は1,000万円×60%で600万円です。損害の程度は、建物の柱や屋根などの主要構造部の損害の割合などで判定されます。
また、地震などが発生した日の翌日から数えて10日以上たってから生じた損害には、保険金が支払われません。地震保険は、建物を建て直すための保険というより、被災後の生活を立て直すための資金を確保する保険だと考えておくとよいでしょう。保険金額が火災保険の最大50%までに限られているのも、巨大地震のときに確実に支払えるようにするためです。保険金の使い道は自由なので、当面の生活費や仮住まいの家賃などにも充てられます。
損害保険の注意点|地震保険料と税金
地震保険料はどこで入っても同じ|割引制度は重複不可
地震保険の保険料は、建物の所在地(都道府県)と建物の構造(2区分)によって決まります。地震が起きる危険度は地域によって違うため、静岡県や東京都などは保険料率が高く、鳥取県や鹿児島県などは低く設定されています。
ここで知っておきたいのは、地震保険料は全国一律の「地震保険基準料率」にもとづいて計算されるため、建物の構造、所在地、補償内容が同じなら、どの保険会社で入っても保険料は同じだという点です。地震保険は国と保険会社が共同で運営している公共性の高い保険なので、保険会社ごとの価格競争がありません。保険会社を選ぶときは、地震保険料ではなく火災保険の補償内容で比べるとよいでしょう。
また、地震保険料には割引制度があります。割引は、①免震建築物割引、②耐震診断割引、③耐震等級割引、④建築年割引の4種類です。たとえば、新しい耐震基準で建てられた住宅や、耐震性能が高いと認められた住宅は、保険料が安くなります。ただし、4つの割引は重複して使うことができません。複数の条件にあてはまる場合は、いちばん割引率の高いものを1つ選ぶことになります。たとえば、耐震等級3の住宅が建築年割引の条件にもあてはまる場合でも、割引率の高い耐震等級割引だけが使われます。割引率は最大で50%(免震建築物割引や耐震等級3の場合)と大きいので、使える割引がないか必ず確認しましょう。
割引を受けるには、耐震等級を証明する書類や、建築年がわかる登記簿謄本などの書類を保険会社に提出する必要があります。また、保険期間を長期(最長5年)にして保険料をまとめて払うと、1年ごとに払うより割安になる場合があります。
地震保険料控除と保険金の税金
個人が損害保険に入っている場合も、税金に関係するポイントがあります。まず押さえたいのが地震保険料控除で、地震保険料を支払うと、その年の所得から一定額を差し引くことができます。
地震保険料控除の対象になるのは、契約者本人または契約者と生計を一にする配偶者や親族が所有する住宅(居住用建物)や家財を対象とする地震保険の保険料です。控除額は、所得税が払込保険料の全額(最高5万円)、住民税が払込保険料の2分の1(最高2.5万円)です。たとえば、地震保険料を年2.4万円支払った場合、所得税の控除額は2.4万円、住民税の控除額は1.2万円になります。なお、少額短期保険業者と結んだ契約の地震保険料は対象になりません。数年分をまとめて支払った場合は、その金額を年数で割った額がその年の控除の対象です。店舗併用住宅の場合は住宅部分だけが対象ですが、住宅部分が90%以上なら全額が対象になります。
次に、保険金を受け取ったときの税金です。損害保険の保険金は、損害を補うことが目的(実損払い)なので、原則として非課税です。火災で家が焼けて受け取った保険金に、所得税がかかることはありません。自動車事故で受け取った車両保険金や、ケガの治療のために受け取った傷害保険の入院保険金なども、同じく非課税です。
ただし、傷害保険や自動車保険で受け取る死亡保険金、積立型保険の満期返戻金や解約返戻金、年金として受け取る給付金については、生命保険と同じように、契約形態に応じて相続税・所得税・贈与税の対象になります。損害を補うためのお金かどうかで、税金がかかるかどうかが分かれると覚えておきましょう。なお、受け取った保険金で損害が補われた分は、雑損控除の計算で損失額から差し引かれます。
事業で入る損害保険の税金|法人・個人事業主・圧縮記帳
会社や個人事業主が事業のために損害保険に入っている場合は、保険料を経費にできるかどうかがポイントになります。基本は、会社が支払った損害保険料は原則として損金に算入できるというルールです。
ただし、満期返戻金のある積立型の契約の場合、積立部分に関する保険料は資産計上しなければなりません。掛け捨て型なら全額を損金にできますが、積立型は一部しか損金にならないということです。また、個人事業主が支払った損害保険料は、事業にかかる分を必要経費にできます。ただし、店舗兼住宅の火災保険料のうち住宅部分や、事業主本人の傷害保険・所得補償保険の保険料は、必要経費になりません。「事業のための分」だけが経費になり、「自分のための分」は経費にならないと考えるとわかりやすいでしょう。
会社が保険金を受け取ったときは、原則として益金に算入され、法人税の対象になります。資産計上していた保険料がある場合は、保険金からその額を差し引くことができます。たとえば、火災で会社の倉庫(建物)が焼けて保険金を受け取り、その保険金で新しい倉庫を建てた場合は、「圧縮記帳」という制度を使えます。
圧縮記帳とは、保険金を受け取った年に多額の法人税がかからないように、税金の支払いを先に延ばす制度です。注意したいのは、圧縮記帳を使えるのは建物や自動車などの事業用の固定資産に限られるという点です。倉庫に保管していた商品(棚卸資産)が焼けて、受け取った保険金で同じ商品を仕入れ直した場合は、圧縮記帳の対象になりません。圧縮記帳は税金がなくなる制度ではなく、あとの年に少しずつ納める形にする制度なので、使うときは顧問税理士に相談しましょう。
まとめ|損害保険のしくみを知って住まいの備えを見直そう
損害保険と火災保険・地震保険のポイントを振り返ろう
損害保険は、実際の損害を補うための保険で、「保険価額」と「保険金額」の関係によって受け取れる保険金が変わります。最後に、この記事のポイントを振り返っておきましょう。
まず、保険価額は保険を掛ける対象の評価額、保険金額は契約で自分が決める支払いの上限額です。損害保険には利得禁止の原則があり、超過保険にしても保険価額を超えて保険金は支払われません。反対に保険金額が少なすぎる一部保険では、保険金が減らされます。住宅の火災保険では、保険金額が保険価額の80%以上なら実損てん補、80%未満なら比例てん補になります。
火災保険は落雷や風災なども補償しますが、地震・噴火・津波による損害は対象外です。地震に備えるには、火災保険とセットで地震保険に入る必要があり、保険金額は火災保険の30〜50%、上限は建物5,000万円・家財1,000万円です。地震保険料はどの保険会社でも同じで、割引制度は重複して使えません。また、地震保険料は所得税で最高5万円、住民税で最高2.5万円の控除を受けられ、損害保険の保険金は原則として非課税です。
まずは手元の保険証券で、保険金額が住まいの評価額に見合っているか、地震保険が付いているかを確認してみてください。 契約を見直すだけで、いざというときに受け取れる金額が大きく変わることもあります。自然災害が増えている今だからこそ、住まいの保険を「入りっぱなし」にせず、定期的に点検していきましょう。