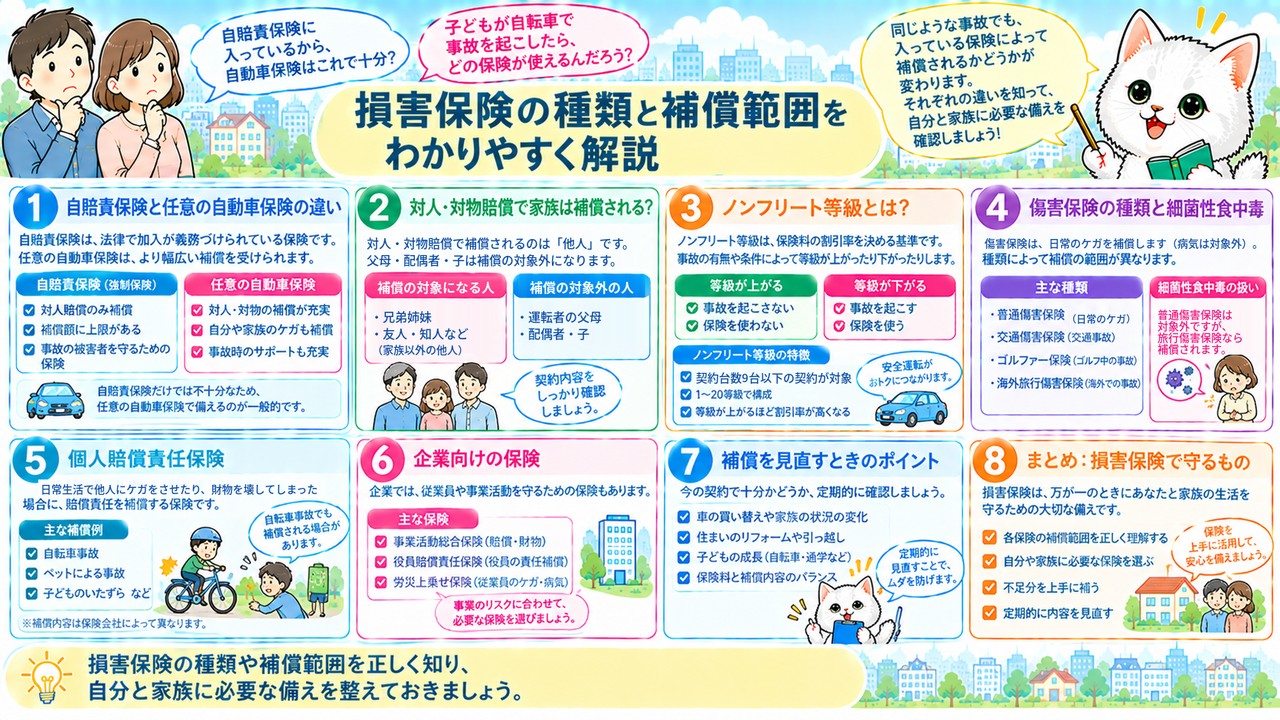
「自賠責保険に入っているから、自動車保険はこれで十分?」「子どもが自転車で事故を起こしたら、どの保険が使えるんだろう」と迷ったことはありませんか。損害保険には自動車保険、傷害保険、賠償責任保険などさまざまな種類があり、同じような事故でも、入っている保険によって補償されたりされなかったりします。違いを知らないまま入っていると、いざというときに「この保険では出ない」と困ることになりかねません。
本記事では、自賠責保険と任意の自動車保険の違い、対人・対物賠償で家族が補償されるかどうか、ノンフリート等級、傷害保険の種類と細菌性食中毒の扱い、個人賠償責任保険や企業向けの保険までをわかりやすく解説します。読み終えるころには、自分と家族にどの補償が必要かを判断できるようになります。
それぞれの保険の補償範囲を正しく知り、足りない部分だけを上手に補って、ムダのない備えを整えていきましょう。
自動車保険|自賠責保険と任意保険の違い
自賠責保険は対人のみ|補償の上限額と対象
自動車保険には、法律で加入が義務づけられている「自賠責保険(自動車損害賠償責任保険)」と、自分の意思で入る「任意加入の自動車保険」の2種類があります。任意保険は加入しなくても罰則はありませんが、自賠責保険だけでは補償が足りないため、多くの人が両方を組み合わせて備えています。まず押さえておきたいのは、自賠責保険が補償するのは、事故の相手をケガさせたり死亡させたりした「対人賠償」だけという点です。
自賠責保険は、原動機付自転車を含むすべての自動車の所有者と運転者が、必ず加入しなければならない保険です。交通事故の被害者を最低限救済するための制度なので、保険料は離島などを除いて全国一律です。補償の対象は、事故で死傷した相手側の運転者や同乗者、歩行者などで、加害者以外の損害が補償されます。相手の車や建物などの「物」の損害や、自分自身のケガは補償されません。自賠責保険に入っていない車を運転すると、法律違反として罰則の対象になるうえ、事故を起こしたときの賠償をすべて自分で負うことになります。車検のときに更新するのが一般的ですが、車検のない原付バイクは期限切れに注意が必要です。
保険金の上限は、被害者1人あたり、死亡で最高3,000万円、傷害で最高120万円、後遺障害で75万円から4,000万円(障害の程度による)です。たとえば、死亡事故を起こして裁判で1億円の賠償を命じられたとしましょう。自賠責保険から支払われるのは最高3,000万円なので、残りの7,000万円は自分で用意しなければなりません。
近年は、交通事故の賠償額が1億円を超える例も珍しくありません。被害者が若い人や収入の高い人の場合は、将来得られたはずの収入まで含めて賠償額が計算されるためです。自賠責保険だけでは賠償しきれないため、任意加入の自動車保険で不足分を補うことが欠かせないのです。対人賠償保険や対物賠償保険は、保険金額を「無制限」にしておくのが一般的です。
任意の自動車保険7つの補償|対人・対物から人身傷害まで
任意加入の自動車保険は、自賠責保険では足りない部分を補うための保険です。いくつかの補償を組み合わせて契約するのが一般的で、主な補償は「対人賠償」「対物賠償」「搭乗者傷害」「自損事故」「無保険車傷害」「車両」「人身傷害補償」の7つです。
対人賠償保険は、事故で他人を死傷させたときに、自賠責保険の支払額を超える部分を支払う保険です。先ほどの例でいえば、7,000万円の不足分をカバーしてくれます。対物賠償保険は、他人の車や家、塀など「物」に損害を与えたときの保険です。搭乗者傷害保険は、自分の車に乗っている人が死傷したときに定額の保険金が支払われ、自損事故保険は、電柱への衝突など相手のいない単独事故で運転者などが死傷したときに支払われます。無保険車傷害保険は、相手が保険に入っておらず十分な賠償を受けられないときの備えで、運転者や同乗者が死亡したり後遺障害を負ったりした場合に保険金が支払われます。車両保険は、自分の車が事故で壊れたときや盗難にあったときの保険ですが、地震・噴火・津波による損害は対象外です。
なかでも注目したいのが人身傷害補償保険です。自動車事故で自分や同乗者が死傷したときに、過失の有無にかかわらず実際の損害額が支払われます。たとえば、自分の過失が30%の事故で損害額が1,000万円だった場合、相手から受け取れる賠償は過失分を差し引いた700万円になり、しかも相手との示談がまとまるまで受け取れません。これに対して、人身傷害補償保険なら過失分を差し引かず1,000万円が支払われます。相手との示談を待たずに保険金を受け取れるので、治療費や生活費の心配をせずに済むのが大きなメリットです。歩行中や他人の車に乗っているときの事故も補償の対象になる商品が多くあります。
なお、対人賠償保険や対物賠償保険は被害者を救済するための保険なので、無免許運転や飲酒運転による事故でも保険金が支払われます。補償の組み合わせ方によって保険料は大きく変わるので、自分に必要な補償を見極めることが大切です。たとえば、年式の古い車なら車両保険を外して保険料を抑える、家族しか運転しないなら運転者の範囲を限定する、といった工夫ができます。
家族は補償される?|対人・対物の対象とノンフリート等級
任意の自動車保険で意外と知られていないのが、家族の扱いです。対人賠償保険や対物賠償保険で補償の対象となるのは、家族以外の「他人」です。運転者の父母、配偶者、子は補償の対象になりませんが、兄弟姉妹は補償の対象になります。
たとえば、自宅の駐車場で車をバックさせていて、妻の車にぶつけてしまったとしましょう。この場合、妻は配偶者なので、対物賠償保険では妻の車の修理代は補償されません。一方、同じ事故でも、ぶつけた相手が遊びに来ていた兄の車であれば、兄弟姉妹は補償の対象になるため対物賠償保険が使えます。家族の車の修理には、自分の車両保険など別の補償で備える必要があります。同じように、運転中の事故で同乗していた子どもがケガをした場合も、対人賠償保険ではなく、人身傷害補償保険や搭乗者傷害保険で補償を受けることになります。
もう1つ知っておきたいのが、「ノンフリート等級制度」です。これは事故歴に応じて保険料が割増・割引になる制度で、所有・使用する車の契約台数が9台以下の契約に適用されます。等級は1〜20等級まであり、初めての契約は6等級(または7等級)からスタートします。1年間無事故なら翌年は1等級上がり、保険料が安くなります。一方、保険を使うと等級が下がり、保険料が高くなります。
たとえば、10等級の人が他人の車にぶつけて対物賠償保険を使うと、多くの事故が該当する「3等級ダウン事故」となり、翌年は7等級に下がります。無事故だった場合の11等級と比べると、4等級もの差がつくことになります。等級によって保険料の割引率は大きく変わるため、1回の事故が数年間の保険料に影響します。飛び石や盗難、洪水などで車両保険だけを使った場合は「1等級ダウン事故」、搭乗者傷害保険や人身傷害保険だけを使った場合は等級に影響しない「ノーカウント事故」です。等級が下がると、一定期間(3等級ダウン事故なら3年間)は同じ等級でも割引率の低い「事故あり」の料率が適用されます。修理代が少額なら、保険を使わず自分で払ったほうが得な場合もあるので、翌年以降の保険料の上がり幅と比べて判断しましょう。
傷害保険|日常のケガや旅行中の事故に備える
傷害保険のしくみと普通傷害・家族傷害保険
傷害保険は、日常生活でのさまざまなケガに対して保険金が支払われる保険です。ここでいうケガとは、「急激かつ偶然な外来の事故」によって身体に傷害を受けた状態のことで、病気は対象になりません。保険料は年齢や性別では変わらず、職業によって2段階に分かれるのが特徴です。
保険料が職業で決まるのは、ケガのしやすさが年齢や性別よりも、どんな仕事をしているかで変わるためです。建設現場で働く人のように危険な作業がある職業は、事務職の人より保険料が高くなります。ただし、交通事故傷害保険などは職業によって保険料が変わりません。保険金は、死亡・後遺障害・入院・通院などのケースごとに、契約で決めた金額が支払われるのが一般的です。
代表的な傷害保険が普通傷害保険で、国内外を問わず、日常生活で起こるケガを補償します。業務中のケガも補償の対象です。一方で、病気、細菌性食中毒、自殺、地震・噴火・津波が原因のケガは補償されません。家族傷害保険は、補償内容は普通傷害保険と同じで、1つの契約で家族全員のケガを補償する保険です。家族の範囲は、本人、配偶者、生計を一にする同居の親族、生計を一にする別居の未婚の子です。たとえば、進学のために一人暮らしをしている大学生の子どもも、結婚していなければ補償の対象になります。
家族傷害保険の家族の範囲は、ケガの原因となった事故が起きたときの続柄で判断します。たとえば、保険期間の途中で子どもが生まれた場合、追加の手続きや保険料を払わなくても、生まれた子は自動的に補償の対象になります。家族が増えても手間がかからないのは、家族傷害保険の便利な点です。反対に、子どもが結婚して別居した場合は、事故の時点で家族の範囲から外れるため、補償の対象ではなくなります。
交通事故傷害保険と旅行傷害保険|細菌性食中毒は補償される?
傷害保険には、ケガの原因や場面を限定した商品もあります。どの保険を選ぶかで補償の範囲が変わるため、とくに細菌性食中毒や地震によるケガが補償されるかどうかは、保険ごとに違うことを押さえておきましょう。
交通事故傷害保険は、国内外で起きた交通事故や、電車や車などの乗り物に乗っているときの事故によるケガを補償する保険です。駅のエスカレーターやエレベーターでの事故も補償の対象になります。海外旅行中の交通事故も対象です。ファミリー交通事故傷害保険は、補償内容は交通事故傷害保険と同じで、1つの契約で家族全員が補償されます。家族の範囲は家族傷害保険と同じです。普通傷害保険より補償の範囲を交通事故に絞っているぶん、保険料は割安です。
旅行中のケガに備えるのが旅行傷害保険です。国内旅行傷害保険は、国内旅行中のケガを補償し、普通傷害保険では対象外の細菌性食中毒も補償されます。ただし、地震などによるケガは対象外です。海外旅行傷害保険は、家を出てから帰宅するまでのケガを補償し、細菌性食中毒に加えて、地震・噴火・津波によるケガも補償の対象になります。海外旅行傷害保険には、病気の治療費を補償する特約や、ホテルの備品を壊したときの賠償責任を補償する特約などが付いていることも多く、海外での高額な医療費に備えられます。
海外では日本より医療費が高額になりやすいため、海外旅行の前には補償内容を必ず確認しておきたいところです。たとえば、旅行先のレストランで食べた料理が原因で食中毒になった場合、普通傷害保険では補償されませんが、国内旅行傷害保険や海外旅行傷害保険に入っていれば補償されます。旅行に出かけるときは、普段入っている保険で何がカバーされていないかを確認し、足りない部分を旅行傷害保険で補うとよいでしょう。クレジットカードに旅行傷害保険が付いていることもあるので、あわせて確認してみてください。
賠償責任保険とその他の損害保険
個人賠償責任保険|自転車事故にも備えられる
賠償責任保険は、偶然の事故によって他人に損害を与え、損害賠償責任を負ったときに補償される保険です。自動車保険の対人・対物賠償保険も賠償責任保険の一種ですが、ここでは自動車以外の日常生活や事業活動での事故に備える保険を見ていきます。個人向けの代表が個人賠償責任保険で、日常生活の事故で他人にケガをさせたり、他人の物を壊したりしたときの賠償に備えられます。
個人賠償責任保険は、1つの契約で家族全員が補償されるのが特徴です。対象となる家族は、本人、配偶者、生計を一にする同居の親族、生計を一にする別居の未婚の子です。保険料は年間数千円程度と手ごろで、火災保険や自動車保険の特約として付けることもできます。一方で、仕事をしている最中の事故による賠償責任や、他人から借りた物に対する賠償責任は補償の対象外です。
たとえば、自転車で買い物に行く途中、駐車場に止めてあった他人の車にぶつかって傷をつけてしまったとしましょう。この場合は個人賠償責任保険で補償されます。自転車事故では、相手にケガをさせて数千万円の賠償を求められる例もあるため、自転車に乗る家族がいる家庭では必ず備えておきたい保険です。ただし、原動機付自転車(原付バイク)による事故は、個人賠償責任保険の対象外です。原付による事故は、自動車保険で備える必要があります。自動車保険の特約(ファミリーバイク特約)を付ければ、原付の事故にも備えられます。
最近は、自治体によって自転車の利用者に保険への加入を義務づける動きも広がっています。自分がすでに火災保険などの特約で個人賠償責任保険に入っていないか、一度確認しておきましょう。重複して入っていても、受け取れる保険金は損害額までなので、ムダになってしまいます。
企業向けの賠償責任保険とその他の損害保険
賠償責任保険には、企業が事業活動のなかで負う賠償責任に備えるものもあります。企業向けの賠償責任保険は、どんな場面の事故に備えるかによって種類が分かれます。
それぞれ補償の対象となる場面が限られているため、自社の事業でどんな事故が起こりうるかを考えて組み合わせる必要があります。PL保険(生産物賠償責任保険)は、製造・販売した製品の欠陥によって他人に損害を与えたときに備える保険です。たとえば、ホテルの食事で食中毒を出した場合や、扇風機から出火してやけどを負わせた場合などが該当します。施設所有管理者賠償責任保険は、施設の不備による事故や、施設内外で業務をしている最中の事故に備える保険で、店内に積んであった商品が崩れて客にケガをさせた場合などが該当します。請負業者賠償責任保険は、工事や清掃などの請負業務中の事故に備える保険で、工事中にクレーン車が倒れて民家の塀を壊した場合などが対象です。受託者賠償責任保険は、他人から預かった物を壊したりなくしたりした場合に備える保険で、主に倉庫業者やクリーニング店など、お客さんの物を預かる事業者が利用します。
このほかにも、さまざまな損害保険があります。所得補償保険は、病気やケガで働けなくなったときに保険金が支払われる個人向けの保険で、会社員や自営業者の収入減に備えられます。企業向けには、労災保険に上乗せして補償する労働災害総合保険、事故で営業が止まったときの損失を補う企業費用・利益保険、機械が突発的な事故で壊れたときの修理費を補う機械保険(火災による損害は対象外)、建築中の建物の損害を補う建設工事保険などがあります。
たとえば、自営業者が病気で長期間働けなくなった場合、会社員のような傷病手当金がないため、収入が途絶えてしまいます。そのような人には所得補償保険が心強い備えになります。自分の働き方や事業の内容に合わせて、必要な保険を選ぶことが大切です。とくに企業向けの保険は、業種や事業の規模によって必要な補償が大きく変わるので、保険会社や代理店に相談しながら選ぶとよいでしょう。
まとめ|自分と家族に必要な損害保険を選ぼう
自動車保険・傷害保険・賠償責任保険のポイントを振り返ろう
損害保険には、自動車保険、傷害保険、賠償責任保険など、さまざまな種類があります。同じような事故でも、どの保険に入っているかで補償されるかどうかが変わります。最後に、この記事のポイントを振り返っておきましょう。
自動車保険のうち、自賠責保険は対人賠償だけを補償し、死亡で最高3,000万円が上限です。それを超える賠償や物の損害、自分のケガには、任意の自動車保険で備えます。対人・対物賠償保険は家族以外の他人が対象で、父母・配偶者・子は対象外ですが、兄弟姉妹は対象になります。人身傷害補償保険は過失の有無にかかわらず、示談を待たずに損害額が支払われます。保険を使うとノンフリート等級が下がり、翌年以降の保険料が上がる点にも注意しましょう。
傷害保険は保険料が職業で決まり、普通傷害保険では細菌性食中毒は対象外ですが、旅行傷害保険では補償されます。個人賠償責任保険は家族全員の日常の賠償事故に備えられ、自転車事故にも対応しますが、業務中の事故や借りた物、原付の事故は対象外です。企業向けには、PL保険や施設所有管理者賠償責任保険など、事業の場面ごとに備える保険があります。病気やケガで働けなくなったときの収入減には、所得補償保険で備えられます。
まずは、今入っている自動車保険や火災保険の特約で、何が補償されているかを確認してみてください。 足りない補償を見つけて必要なものだけを足すことが、ムダのない備えにつながります。生活スタイルが変わったときは、補償の内容が今の暮らしに合っているかをあわせて見直していきましょう。