「医療保険とがん保険、両方入るべき?」「入院したら、保険金は何日分もらえるんだろう」と迷ったことはありませんか。病気やケガ、介護に備える第三分野の保険は種類が多く、入院給付金の支払日数や免責期間など、知らないと「思っていたより保険金が出ない」と困るルールがたくさんあります。
本記事では、第三分野の保険の基本から、医療保険の「1入院」と180日ルール、終身型と更新型の違い、がん保険の診断給付金と免責期間、特定疾病保障保険やリビングニーズ特約といった生前給付型保険、さらに税金と選び方までをわかりやすく解説します。読み終えるころには、自分に必要な医療保障がどれくらいかを判断できるようになります。
公的保障でカバーされる範囲を知ったうえで、足りない部分だけを第三分野の保険で上手に補い、病気やケガへの備えを整えていきましょう。
第三分野の保険とは|病気・ケガ・介護に備える保険
第三分野の保険とは?|生命保険・損害保険との違い
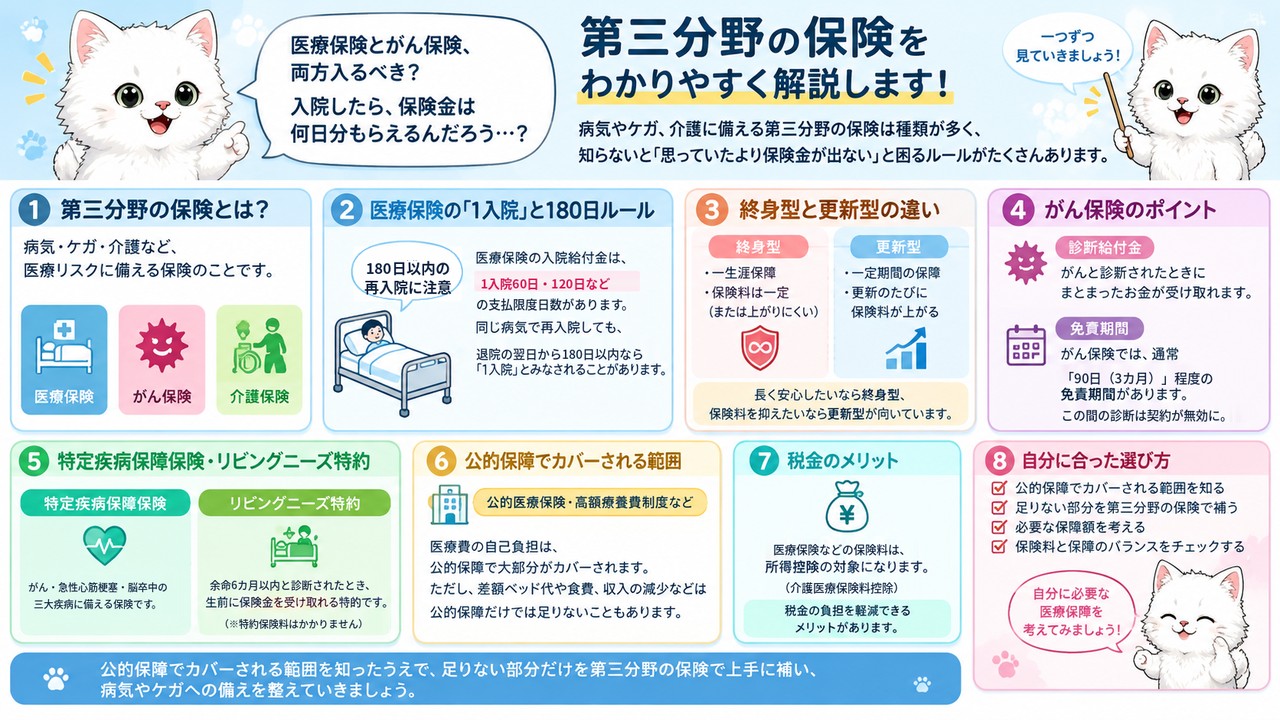
保険は、大きく3つの分野に分けられます。人の生死に備える生命保険が「第一分野」、モノの損害や賠償に備える損害保険が「第二分野」で、そのどちらにも属さない保険を第三分野の保険といいます。第三分野の保険は、病気、ケガ、介護などに備えるための保険です。
第三分野にあたるのは、医療保険、がん保険、介護保険、所得補償保険などです。人の体に関わる保険でありながら、死亡に備える生命保険とも、実際の損害を補う損害保険とも性質が異なるため、独立した分野として扱われています。そのため、第三分野の保険は、生命保険会社と損害保険会社のどちらでも取り扱うことができます。
たとえば、入院したときに1日あたり決まった金額が支払われる医療保険は、生命保険会社の商品もあれば、損害保険会社の商品もあります。どちらの会社で入っても、保障の基本的なしくみは変わりません。保険会社の種類ではなく、保障の内容で比べて選ぶことが大切です。また、介護保険のように、公的な介護保険とは別に民間の保険会社が販売している商品もあり、要介護状態になったときに一時金や年金を受け取れます。
つまり、第三分野の保険は「生きているうちの病気やケガのリスク」に備える保険です。死亡保障は生命保険、住まいや車の損害は損害保険、そして病気やケガの治療費や収入減は第三分野の保険というように、リスクごとに保険の役割を分けて考えると、自分に必要な保障を整理しやすくなります。同じ「病気への備え」でも、治療費に備えるのか、働けない間の収入に備えるのかで、選ぶ保険は変わってきます。
生命保険・損害保険・第三分野という3つの分野の全体像は、「リスクマネジメントと保険の基本」で詳しく解説しています。
医療保障の入り方|特約で付けるか、単体の医療保険で入るか
病気やケガに備える医療保障には、2つの入り方があります。1つは終身保険などの生命保険に医療特約として付ける方法、もう1つは医療保険として単体で契約する方法です。どちらで入るかによって、保障を続けられる期間や見直しのしやすさが変わります。
特約として付ける場合は、主契約である生命保険と一緒に管理できるので手軽です。ただし、主契約を解約すると特約もなくなってしまうため、死亡保障を見直したいときに医療保障まで失ってしまうことがあります。一方、単体の医療保険で入る場合は、死亡保障とは切り離して保障内容を選んだり見直したりできるのがメリットです。また、主契約の保険期間が終わると医療特約も一緒に終わるため、老後まで医療保障を続けたい人は、終身型の医療保険を単体で持つほうが安心です。
医療保険を考えるときには、公的医療保険との関係も知っておきましょう。日本では、会社員や自営業者などすべての人が公的医療保険に加入しており、医療費の自己負担は原則3割です。さらに、1カ月の自己負担額が一定の上限を超えた場合は、超えた分が払い戻される「高額療養費制度」もあります。たとえば、医療費が100万円かかった場合でも、70歳未満で年収が約370万〜770万円の人なら、自己負担は約9万円(87,430円)で済みます。
ただし、入院中の食事代、差額ベッド代、先進医療の技術料などは高額療養費制度の対象外です。たとえば、差額ベッド代は1日数千円から1万円以上かかることもあり、入院が長引くと大きな負担になります。入院中に働けなくなれば収入も減ります。公的保障でカバーされない部分を民間の医療保険で補うという考え方で、必要な保障額を決めるとムダがありません。
医療保険とがん保険のしくみ
医療保険の「1入院」と180日ルール|支払限度日数に注意
医療保険は、病気やケガによる入院や手術などに備える保険です。入院した日数に応じて「日額1万円」などの入院給付金が支払われ、所定の手術を受けたときには手術給付金も支払われるのが基本ですが、1回の入院について支払われる日数には限度(60日、120日など)があることに注意が必要です。
ここで大切なのが「1入院」の考え方です。退院日の翌日から180日以内に同じ病気で再入院した場合は、前回の入院と合わせて1回の入院として数えます。この「180日」は、入院給付金の支払いに関わるとても大切な数字です。短い期間で入退院をくり返すと、それぞれを別の入院として扱わず、合計の日数で支払限度日数を判断するということです。反対に、退院日の翌日から180日を超えてから同じ病気で再入院した場合は、新しい入院として数えます。また、前回とは違う病気で再入院した場合は、180日以内であっても別の入院として扱われます。
たとえば、1入院の支払限度日数が60日の医療保険で、40日間入院して退院し、その150日後に同じ病気で30日間入院したとしましょう。2回の入院は180日以内なので合わせて1回の入院となり、合計70日のうち60日分しか支払われません。1回目で40日分を受け取っているので、2回目に支払われるのは20日分だけです。もし再入院が退院の200日後なら、新しい入院として30日分すべてが支払われます。
最近は入院日数が短くなる傾向がありますが、病気によっては長期の入院や入退院のくり返しが必要になることもあります。支払限度日数が何日なのかは、医療保険を選ぶときに必ず確認しておきましょう。なお、入院給付金は退院後だけでなく、入院中でも請求できます。入院が長引いて医療費の支払いが心配なときは、退院を待たずに請求することで、早めにお金を受け取れます。
公的医療保険の高額療養費制度については、「社会保険・健康保険の仕組みを徹底解説」をご覧ください。
終身型と更新型の違い|対象外になる入院と限定告知型医療保険
医療保険には、保障が一生続く「終身型」と、10年などの一定期間ごとに更新する「更新型(定期型)」があります。どちらを選ぶかで、将来の保険料の負担が大きく変わります。更新型は健康状態にかかわらず自動で更新されますが、更新のたびにその時点の年齢で保険料が計算されるため、保険料が上がっていきます。
終身型は、加入したときの保険料が一生変わらないのが一般的です。若いうちに入れば保険料を低く抑えられますが、最初の保険料は更新型より高めになります。一方、更新型は最初の保険料が安いものの、年齢が上がるほど保険料が高くなり、高齢になって病気のリスクが高まる時期に保険料の負担が重くなります。更新型は、申し出をしない限り、病気になっていても自動で更新されるのは安心できる点です。
また、医療保険で補償されない入院や手術もあります。代表的なのが、正常分娩や美容整形に伴う手術などです。病気やケガの治療とはいえないため、給付金の対象外になります。ただし、帝王切開などの異常分娩は対象になるのが一般的です。たとえば、出産の予定がある人は、自然分娩なら給付金は出ませんが、帝王切開になった場合は手術給付金や入院給付金を受け取れることがあります。
持病があったり、健康診断で異常を指摘されたりして、通常の医療保険に入れない人向けには「限定告知型医療保険」があります。告知する項目が限られていて、所定の項目にあてはまらなければ契約できる保険です。入りやすいかわりに、保険料は通常の医療保険より割高になるので、まずは通常の医療保険に入れないかを確認してから検討しましょう。さらに告知が不要な「無選択型」の医療保険もありますが、保険料がもっと高く、加入から一定期間は保障が限られることもあります。
がん保険|診断給付金と日数無制限の入院給付金、免責期間90日
がん保険は、保障の対象をがんに限定した保険です。脳腫瘍、悪性リンパ腫、白血病もがんに含まれます。がん保険の大きな特徴は、入院給付金が入院初日から日数無制限で支払われることです。
がん保険の主な給付は4つあります。がんと診断されたときに支払われる「がん診断給付金」、がんで入院したときに支払われる「がん入院給付金」、所定の手術をしたときに手術の種類に応じて支払われる「がん手術給付金」、がんが原因で亡くなったときに支払われる「がん死亡保険金」です。なかでも診断給付金は、まとまったお金を治療の初期に受け取れるため、治療費や生活費にあてやすく、重視する人が増えています。最近のがん治療は入院せずに通院で抗がん剤治療や放射線治療を受けるケースも多いため、通院や治療ごとに給付金が出るタイプの商品も増えています。がん保険にも定期型と終身型があります。
たとえば、入院給付金の日額が1万円のがん保険に入っていて、がんで90日間入院したとしましょう。一般的な医療保険では支払限度日数を超えてしまうことがありますが、がん保険は日数無制限なので、90日分の90万円がすべて支払われます。治療が長引きやすいがんに特化した保険ならではのしくみです。がんは再発や転移で入退院をくり返すこともあるため、日数の制限がないことは大きな安心材料になります。
注意したいのは、がん保険には加入してから90日間(3カ月間)程度の「免責期間(待機期間)」がある点です。たとえば、4月1日に加入して、6月にがんと診断された場合、免責期間中の診断なので給付金は支払われず、契約そのものが無効になります。すでに体の中にあったがんを知りながら加入することを防ぐためのしくみです。免責期間中に支払った保険料は、原則として払い戻されます。がん保険を乗り換えるときは、新しい保険の免責期間が終わるまで古い保険を解約しないようにしましょう。
生前給付型保険と第三分野の保険の注意点
特定疾病保障保険|三大疾病で生きているうちに保険金を受け取れる
特定疾病保障保険(三大疾病保障保険)は、三大疾病と呼ばれる「がん」「急性心筋梗塞」「脳卒中」と診断され、所定の状態になった場合に、生きているうちに死亡保険金と同じ額の保険金(特定疾病保険金)を受け取れる保険です。死亡保険金を前倒しで受け取れる「生前給付型保険」の1つです。
死亡保障と三大疾病への備えを1つの保険で兼ねられるのが特徴です。この保険のポイントは2つあります。1つ目は、特定疾病保険金を受け取った時点で契約が終了することです。そのため、保険金を受け取ったあとに亡くなっても、死亡保険金はもう支払われません。2つ目は、特定疾病保険金を受け取らないまま亡くなった場合でも、死亡保険金が支払われることです。この場合、死亡の原因は問われません。三大疾病以外の病気や事故で亡くなっても、保険金は支払われます。
たとえば、保険金額500万円の特定疾病保障保険に入っている人が、急性心筋梗塞で所定の状態になり、特定疾病保険金500万円を受け取ったとしましょう。契約はここで終了するため、その後に亡くなっても死亡保険金は出ません。一方、三大疾病にかからないまま交通事故で亡くなった場合は、死因に関係なく死亡保険金の500万円が支払われます。
三大疾病は日本人の死因の上位を占める病気で、治療が長引いたり、働けなくなったりして、医療費と生活費の両方が必要になりやすい病気です。生きているうちに保険金を受け取れれば、治療に専念しやすくなります。なお、急性心筋梗塞や脳卒中は、診断されただけでなく「所定の状態」が一定期間続くことなどが支払いの条件になっている場合があるので、契約前に確認しておきましょう。最近は、三大疾病に加えて糖尿病や高血圧性疾患なども対象にした「七大疾病」「八大疾病」の保障を付けられる商品も増えています。
リビングニーズ特約|余命6カ月で死亡保険金を前倒しで受け取る
リビングニーズ特約は、病気やケガの原因にかかわらず、余命6カ月以内と診断された場合に、生きているうちに死亡保険金の全部または一部を受け取れる特約です。
受け取れる金額は、死亡保険金の範囲内で、希望した金額から6カ月分の保険料とその利息を差し引いた額です。上限は3,000万円です。また、リビングニーズ特約は特約保険料がかからないので、多くの生命保険に付けることができます。余命の判断は医師の診断にもとづいて行われ、請求は本人のほか、あらかじめ指定した代理人が行うこともできます。本人に余命を知らせていない場合でも、代理人が請求できるのです。受け取ったお金の使い道は自由で、治療費や身の回りの整理、家族との時間を過ごすための費用などにあてられます。
たとえば、死亡保険金3,000万円の終身保険にリビングニーズ特約を付けている人が、余命6カ月と診断され、全額を請求したとしましょう。この場合、3,000万円から6カ月分の保険料と利息を差し引いた金額を受け取れます。死亡保険金の一部だけを請求した場合は、残りの部分が死亡保険金として、亡くなったときに遺族に支払われます。
リビングニーズ特約で受け取ったお金は非課税ですが、使い切らずに亡くなった場合は、残ったお金が相続財産として相続税の対象になります。生前に受け取るか、死亡保険金として家族に残すかは、家族と話し合って決めることが大切です。
第三分野の保険の税金と選び方
第三分野の保険は、税金の面でもメリットがあります。入院給付金、手術給付金、特定疾病保険金、リビングニーズ特約保険金などは、本人や家族が受け取った場合は原則として非課税です。病気やケガで困っている人に税金をかけないという考え方によるものです。確定申告も必要ありません。ただし、医療費控除を受けるときは、受け取った入院給付金などを医療費から差し引く必要があります。
保険料を払うときには、所得控除を受けられます。2012年1月1日以降に契約した医療保険やがん保険、介護保険などの保険料は、「介護医療保険料控除」の対象になり、所得税で最高4万円、住民税で最高2.8万円を所得から差し引けます。なお、特定疾病保障保険の保険料は、介護医療保険料控除ではなく一般の生命保険料控除の対象になります。
第三分野の保険を選ぶときは、まず公的医療保険や会社の保障でどこまでカバーされるかを確認しましょう。たとえば、会社員なら病気で働けなくなったときに傷病手当金を受け取れますが、自営業者にはこの制度がありません。貯蓄が十分にある人は医療保険を最小限にする、自営業者は収入減に備えて手厚くする、がんの家族歴が気になる人はがん保険を検討する、というように、自分の状況に合わせて選ぶことが大切です。
また、先進医療を受けたときの技術料は全額自己負担になるため、先進医療特約を付けておくと安心です。先進医療の技術料は、治療によっては数百万円かかることもあります。特約の保険料は月数百円程度のものが多いので、医療保険に入るときにあわせて検討してみましょう。保険に頼りすぎず、公的保障と貯蓄で足りない部分だけを保険で補うのが、ムダのない備え方です。
介護医療保険料控除の金額や、保険金にかかる税金のルールは、「生命保険と税金」で解説しています。
▼ 次に読みたい記事
まとめ|第三分野の保険で病気やケガへの備えを整えよう
第三分野の保険のポイントを振り返ろう
第三分野の保険は、生命保険にも損害保険にも属さない、病気・ケガ・介護に備える保険です。公的医療保険や高額療養費制度でカバーされない部分を補うのが、その大きな役割です。最後に、この記事のポイントを振り返っておきましょう。
医療保険には1入院の支払限度日数があり、退院日の翌日から180日以内に同じ病気で再入院した場合は、前回と合わせて1回の入院として数えます。更新型は更新のたびに保険料が上がり、正常分娩や美容整形は補償の対象外です。がん保険は入院給付金が日数無制限で支払われますが、加入から90日間程度の免責期間があり、その間にがんと診断されると契約は無効になります。
生前給付型保険のうち、特定疾病保障保険は三大疾病で所定の状態になると生きているうちに保険金を受け取れ、受け取った時点で契約が終わります。受け取らずに亡くなった場合は、死因に関係なく死亡保険金が支払われます。リビングニーズ特約は余命6カ月以内と診断されると最高3,000万円を前倒しで受け取れ、特約保険料はかかりません。これらの給付金は原則として非課税で、医療保険やがん保険の保険料は介護医療保険料控除の対象になります。
まずは、今入っている保険に医療保障やがん保障がどのくらい付いているかを確認してみてください。 公的保障と貯蓄で足りない部分を見つけて、必要な保障だけを上手に選んでいきましょう。家族構成や働き方が変わったときは、保障の内容が今の暮らしに合っているかを見直すことも忘れないようにしましょう。