「扶養している家族がいると、税金はどれくらい安くなるの?」「配偶者がパートで働いていると、控除は受けられるの?」と迷ったことはありませんか。所得税は、所得から所得控除を差し引いた金額に税率を掛けて計算します。所得控除のうち、家族構成や本人の状況にあわせて受けられるのが人的控除です。ただし、人的控除は9種類あり、それぞれ要件や控除額が細かく決まっているため、全体像がつかみにくいと感じる人も多いでしょう。
本記事では、所得控除のしくみと人的控除の9種類について、基礎控除、配偶者控除・配偶者特別控除、扶養控除・特定親族特別控除、障害者控除・寡婦控除・ひとり親控除・勤労学生控除の要件と控除額をわかりやすく整理します。具体的な家族構成の例で計算するので、読み終えるころには、自分の家庭で使える人的控除と金額の目安がわかるようになります。
人的控除は、「誰が対象か」「所得がいくらまでか」「何歳か」の3点を押さえれば決して難しくありません。まずは所得控除とは何かから、一緒に確認していきましょう。
所得控除とは?人的控除の基本と基礎控除
所得控除は課税標準から差し引く金額
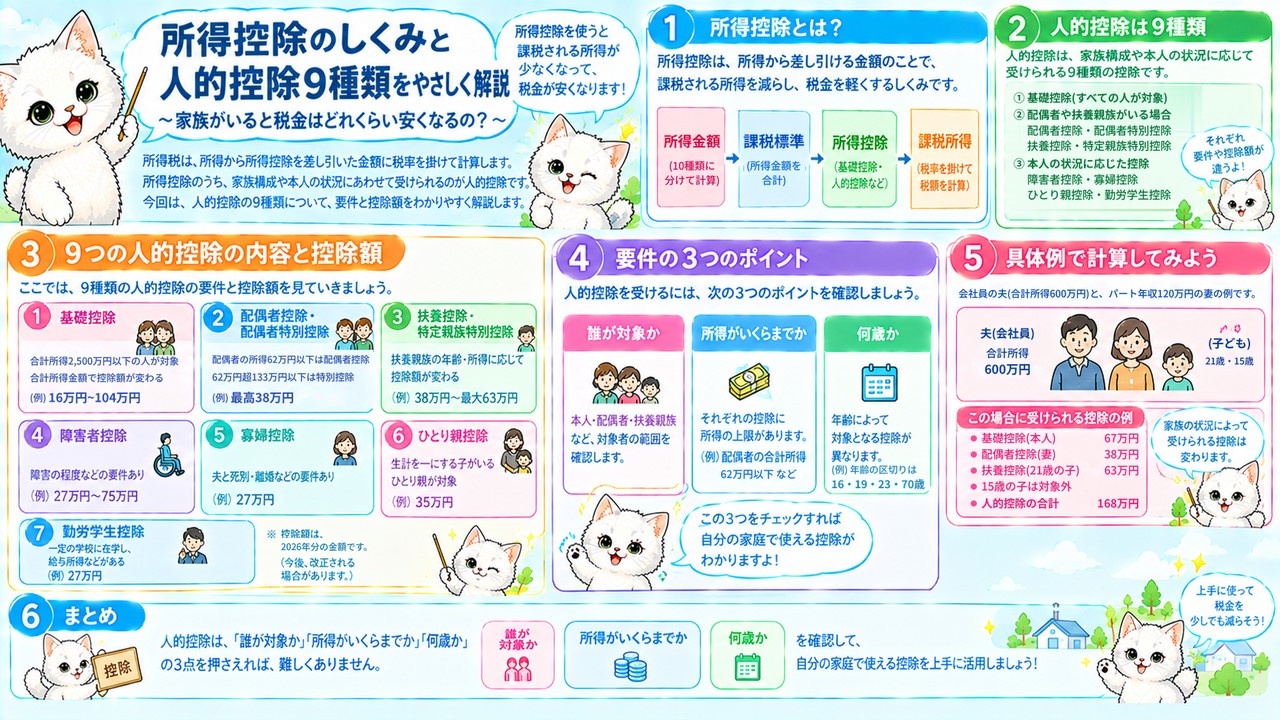
所得控除とは、税金を計算するときに所得から差し引くことができる金額のことです。 所得控除を差し引いた部分には税金がかからないため、控除が多いほど税金は少なくなります。
所得税は、4つのステップで計算します。1つ目で所得を10種類に分けて所得金額を計算し、2つ目で各所得金額を合計して課税標準を出します。3つ目が、課税標準から所得控除を差し引いて課税所得金額を求めるステップで、ここで使うのが所得控除です。4つ目で課税所得金額に税率を掛け、税額控除を差し引いて納める税額を求めます。所得控除は全部で16種類あり、家族構成や本人の事情を考える人的控除と、支払った保険料や医療費などに応じて受けられる物的控除の2つに分けられます。
たとえば、課税標準が500万円の人が、合計150万円の所得控除を受けると、課税所得金額は350万円になります。税率が10%であれば、所得控除によって15万円分の税金が少なくなる計算です。会社員の場合、多くの所得控除は勤務先の年末調整で差し引かれますが、医療費控除のように確定申告をしないと受けられない控除もあります。同じ収入でも、受けられる所得控除によって税金が変わってきます。
所得控除は、課税標準と税率のあいだにある大切なステップです。所得税全体の流れは所得税の計算の4ステップの記事で、課税標準の計算は課税標準の記事で整理しています。
人的控除は9種類、年齢は12月31日時点で判定する
人的控除は、基礎控除、配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除の9種類です。 納税者本人や家族の個人的な事情を考えて、税金の負担を調整するための控除です。
9種類は、大きく3つのグループに分けると覚えやすくなります。1つ目は、すべての人が対象になる基礎控除です。2つ目は、配偶者や扶養親族がいる場合の配偶者控除、配偶者特別控除、扶養控除、特定親族特別控除です。3つ目は、本人などの状況に応じた障害者控除、寡婦控除、ひとり親控除、勤労学生控除です。また、人的控除の年齢の要件は、その年の12月31日時点の状況で判定します。
たとえば、子どもが2026年の12月に19歳になった場合、その年の12月31日時点では19歳なので、2026年分は19歳として扱います。年の途中で誕生日を迎えても、年末の年齢で控除額が決まるのです。家族の状況も、原則として年末の時点で判断します。ただし、年の途中で亡くなった家族については、亡くなった日の状況で判定します。年末の時点では家族がいなくても、その年の扶養控除などの対象になることがあるのです。
人的控除は、3つのグループと「年齢は12月31日で判定」をセットで押さえておきましょう。
基礎控除は合計所得金額で控除額が変わる
基礎控除は、納税者本人の合計所得金額が2,500万円以下であれば、特別な条件なしで受けられる控除です。 ただし、控除額は合計所得金額に応じて変わります。
2026年分と2027年分の基礎控除は、合計所得金額が489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です。さらに、2,350万円超2,400万円以下は48万円、2,400万円超2,450万円以下は32万円、2,450万円超2,500万円以下は16万円と段階的に減り、2,500万円を超えると基礎控除は受けられません。 所得が多い人ほど、基礎控除が小さくなるしくみです。
たとえば、合計所得金額が300万円の人の基礎控除は104万円、500万円の人は67万円、700万円の人は62万円です。300万円の人と700万円の人では、基礎控除だけで42万円の差がつきます。合計所得金額は10種類の所得を合計した金額で、給与だけの会社員であれば、原則として給与所得の金額が合計所得金額になります。家族構成に関係なく受けられる控除なので、まずは自分の合計所得金額がどの区分にあたるかを確認しましょう。
基礎控除は、合計所得金額の区分と控除額をセットで覚えておきましょう。
配偶者や扶養親族がいるときの控除
配偶者控除は配偶者の合計所得金額62万円以下が条件
配偶者控除は、控除対象配偶者がいる場合に受けられる控除で、配偶者の合計所得金額が62万円以下であることが条件です。 ただし、納税者本人の合計所得金額が1,000万円を超える場合は受けられません。
控除対象配偶者の要件は4つあります。民法上の配偶者であること、納税者本人と生計を一にしていること、合計所得金額が62万円以下であること、青色事業専従者や白色事業専従者でないことです。内縁関係の人や、事業専従者として給与を受け取っている配偶者は、配偶者控除の対象になりません。 合計所得金額62万円は、給与収入でいうと年収136万円以下にあたります。控除額は、本人の合計所得金額が900万円以下なら38万円、900万円超950万円以下なら26万円、950万円超1,000万円以下なら13万円です。配偶者が70歳以上の老人控除対象配偶者であれば、それぞれ48万円、32万円、16万円になります。
たとえば、合計所得金額600万円の会社員の妻が、パートで年収120万円を得ている場合、年収136万円以下なので配偶者控除38万円を受けられます。妻が72歳なら48万円です。本人の合計所得金額が920万円になると、控除額は26万円に下がります。また、妻の年収が140万円になると合計所得金額が62万円を超えるため配偶者控除の対象から外れますが、次に説明する配偶者特別控除38万円を受けられます。
配偶者控除は、「配偶者の所得62万円以下」と「本人の所得1,000万円以下」の2つを確認しましょう。
配偶者特別控除は62万円超133万円以下で段階的に減る
配偶者特別控除は、配偶者控除を受けられない場合で、配偶者の合計所得金額が62万円超133万円以下のときに受けられる控除です。 配偶者の所得が62万円を少し超えても、急に控除がなくならないようにするためのしくみです。
要件は、民法上の配偶者で生計を一にしていること、事業専従者でないことなど、配偶者控除とほぼ同じです。違うのは配偶者の所得の範囲で、62万円超133万円以下が対象です。納税者本人の合計所得金額が1,000万円を超える場合は受けられません。控除額は最高38万円で、本人と配偶者の合計所得金額に応じて1万円から38万円まで段階的に減ります。 本人の所得が900万円以下で、配偶者の所得が62万円超95万円以下なら38万円です。
たとえば、本人の合計所得金額が600万円、配偶者の合計所得金額が103万円の場合、配偶者特別控除は31万円です。配偶者の所得が130万円まで増えると、控除額は6万円になります。配偶者の所得が増えるにつれて少しずつ控除が減るので、世帯の手取りが急に下がることはありません。配偶者の合計所得金額が133万円を超えると、配偶者特別控除もなくなります。なお、夫婦がお互いに相手を対象にして配偶者特別控除を受けることはできません。
配偶者特別控除は、「62万円超133万円以下」と「最高38万円」をセットで覚えておきましょう。
扶養控除と特定親族特別控除の年齢区分
扶養控除は、生計を一にする配偶者以外の親族で、合計所得金額が62万円以下の控除対象扶養親族がいる場合に受けられる控除です。 控除額は、扶養親族の年齢によって変わります。対象になるのは子どもや親だけでなく、生計を一にする兄弟姉妹や祖父母なども含まれますが、国外に住む親族のうち一定の人は対象外です。
16歳未満の扶養親族は控除の対象外で、16歳以上19歳未満は38万円です。19歳以上23歳未満の特定扶養親族は63万円と最も多く、23歳以上70歳未満は38万円です。70歳以上の老人扶養親族は、同居している父母などの同居老親等なら58万円、それ以外は48万円になります。また、19歳以上23歳未満の大学生年代の子の合計所得金額が62万円を超えても、123万円以下であれば親は特定親族特別控除を受けられます。子の所得が85万円以下なら63万円、85万円を超えると控除額が段階的に減り、最低3万円になります。
たとえば、20歳の大学生、17歳の高校生、12歳の小学生、同居している75歳の母を扶養している人の扶養控除は、63万円+38万円+0円+58万円=159万円です。20歳の子がアルバイトで合計所得金額95万円を得た場合は扶養控除の対象外になりますが、特定親族特別控除51万円を受けられます。子の合計所得金額が62万円以下なら扶養控除63万円、62万円超85万円以下なら特定親族特別控除63万円なので、85万円までは親の控除額が変わりません。
扶養控除は年齢の区切りが大切です。16歳・19歳・23歳・70歳の4つの区切りを押さえておきましょう。
本人の状況で受けられる人的控除
障害者控除は一般27万円・特別40万円・同居特別75万円
障害者控除は、納税者本人が障害者である場合のほか、同一生計配偶者や扶養親族が障害者である場合にも受けられる控除です。 家族の分も対象になる点がポイントです。
控除額は、障害の程度と同居しているかどうかで3つに分かれます。一般の障害者は27万円、重い障害のある特別障害者は40万円です。さらに、特別障害者である配偶者や扶養親族と同居している場合は、同居特別障害者として75万円の控除を受けられます。 障害者控除は、扶養控除とは別に受けられます。そのため、扶養親族が障害者であれば、扶養控除と障害者控除の両方を差し引けます。
たとえば、納税者本人が一般の障害者であれば27万円の控除を受けられます。同居している80歳の父が特別障害者で、扶養親族にあたる場合は、同居老親等の扶養控除58万円に加えて、同居特別障害者の障害者控除75万円を受けられ、合計で133万円になります。また、障害者控除には年齢の制限がないため、16歳未満で扶養控除の対象にならない子どもが障害者の場合でも、障害者控除は受けられます。家族に障害のある人がいる場合は、扶養控除とあわせて確認すると控除の漏れを防げます。
障害者控除は、「27万円・40万円・75万円」の3つの金額と、家族の分も対象になることを押さえておきましょう。
寡婦控除とひとり親控除の違い
寡婦控除とひとり親控除は、どちらも配偶者がいない人の負担を軽くする控除です。ひとり親控除は35万円、寡婦控除は27万円で、どちらも本人の合計所得金額が500万円以下であることが条件です。
ひとり親控除は、現在婚姻をしていない人のうち、総所得金額等が62万円以下で生計を一にする子がいる人が対象で、男性も女性も受けられます。寡婦控除は、ひとり親にあたらない女性が対象で、子ども以外の扶養親族がいる場合なども含まれます。夫と死別した後に再婚していない人であれば扶養親族がいなくても受けられ、夫と離婚した後に再婚していない人は扶養親族がいる場合に受けられます。未婚の場合や、男性の場合は、子がいなければ寡婦控除・ひとり親控除のどちらも受けられません。
たとえば、夫と離婚して子どもを1人育てている合計所得金額350万円の女性は、ひとり親控除35万円を受けられます。同じ条件の男性もひとり親控除35万円です。一方、夫と死別して子どもがいない合計所得金額400万円の女性は、寡婦控除27万円を受けられます。なお、寡婦控除とひとり親控除の両方の要件を満たす場合でも、同時に受けることはできず、ひとり親控除が優先されます。
まずは子どもがいるかでひとり親控除を判断し、あてはまらない女性は寡婦控除を確認しましょう。
勤労学生控除は合計所得金額89万円以下の学生が対象
勤労学生控除は、働きながら学校に通う一定の学生で、合計所得金額が89万円以下の人が受けられる控除です。 控除額は27万円です。
勤労学生控除の対象は、納税者本人です。家族が学生であっても、親などが代わりに受ける控除ではありません。大学や高校などの一定の学校に通う学生で、給与などの所得がある人が対象になります。専修学校や各種学校に通う場合は、一定の要件を満たす学校であることが必要です。合計所得金額が89万円以下であることが条件なので、アルバイトの収入が多くなりすぎると受けられなくなります。あわせて、給与など勤労による所得以外の所得が10万円以下であることも条件です。基礎控除に加えて勤労学生控除を受けられるため、学生のアルバイト収入にかかる所得税を軽くできます。 なお、子が勤労学生控除を受けるかどうかと、親が扶養控除や特定親族特別控除を受けるかどうかは、それぞれ別の要件で判断します。
たとえば、合計所得金額が80万円の大学生は、勤労学生控除27万円を受けられます。合計所得金額が95万円になると、89万円を超えるので勤労学生控除は受けられません。アルバイトをしている学生は、年末調整のときに勤労学生控除の申告書を勤務先に出すことを忘れないようにしましょう。
勤労学生控除は、「合計所得金額89万円以下」と「27万円」をセットで覚えておきましょう。
▼ 次に読みたい記事
まとめ|人的控除の種類を知って税金をかしこく減らそう
人的控除のポイントを振り返り
所得控除は、課税標準から差し引いて課税所得金額を求めるためのものです。人的控除は9種類あり、家族構成や本人の状況にあわせて受けられます。
基礎控除は合計所得金額2,500万円以下の人が受けられ、2026年分と2027年分は合計所得金額489万円以下なら104万円です。配偶者控除は配偶者の合計所得金額62万円以下、配偶者特別控除は62万円超133万円以下が対象で、どちらも本人の合計所得金額が1,000万円を超えると受けられません。扶養控除は16歳以上の扶養親族が対象で、19歳以上23歳未満の特定扶養親族は63万円です。大学生年代の子の所得が62万円を超えても、123万円以下なら特定親族特別控除があります。そのほか、障害者控除、寡婦控除、ひとり親控除、勤労学生控除があります。
たとえば、合計所得金額600万円の会社員で、パート年収120万円の妻、21歳の大学生、15歳の中学生がいる世帯では、基礎控除67万円、配偶者控除38万円、特定扶養親族の扶養控除63万円を受けられます。15歳の子は扶養控除の対象外なので、人的控除の合計は168万円です。税率10%であれば、人的控除によって所得税が16万8,000円少なくなる計算です。所得控除には、このほか支払った保険料や医療費などに応じた物的控除もあります。
人的控除は、「誰が」「所得いくらまで」「何歳か」の3つで整理すると理解しやすくなります。
家族構成に当てはめて控除額を確認しよう
人的控除を正しく受けるためには、自分と家族の所得と年齢を、毎年12月31日時点で確認することが大切です。 家族の状況が変わると、受けられる控除も変わります。
まずは、自分の合計所得金額で基礎控除の金額を確認しましょう。次に、配偶者の所得が62万円以下か、62万円超133万円以下かを確かめます。子どもや親を扶養している場合は、年末時点の年齢で扶養控除の区分を確認します。子どもが19歳になる年は控除額が38万円から63万円に増えるため、とくに見落とさないようにしましょう。 会社員であれば、年末調整のときに勤務先に出す申告書に家族の情報を正しく書くことで控除を受けられます。
たとえば、親を引き取って同居を始めた年は、老人扶養親族の控除額が48万円から58万円に増えることがあります。大学生の子のアルバイト収入が増えた年は、扶養控除から特定親族特別控除に切り替わるかを確認します。配偶者がパートで働いている場合は、年収136万円が配偶者控除の目安になることも覚えておくと、働き方を考えるときに役立ちます。年末調整で申告し忘れた控除があっても、確定申告をすれば受けられます。給与の所得の計算は給与所得の記事も参考にしてください。
人的控除のしくみを知っておくと、家族の状況にあわせて控除を漏れなく受け、税金をかしこく減らせるようになります。