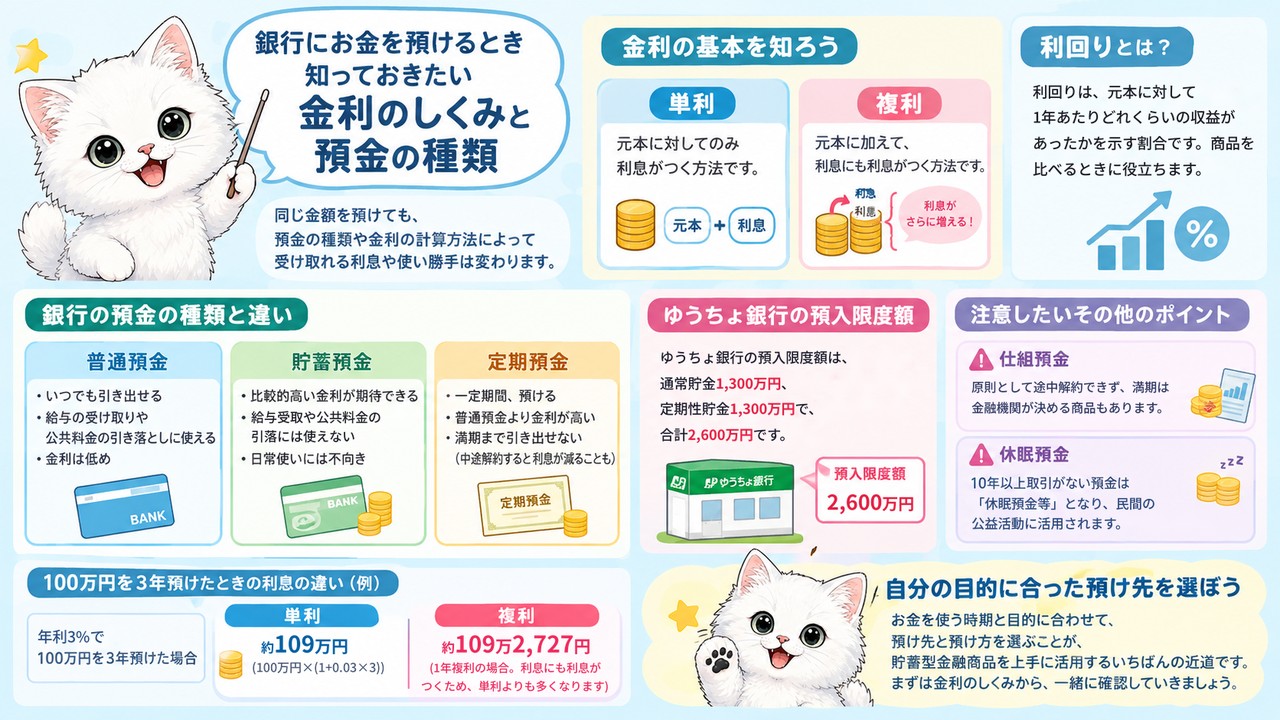
「銀行にお金を預けているけれど、普通預金と定期預金の違いや、金利のしくみはよくわからない」という人は多いのではないでしょうか。同じ金額を預けても、利息の計算方法や預金の種類によって、受け取れる利息や使い勝手は変わります。貯蓄預金は引き落としに使えない、といった思わぬ落とし穴もあります。なんとなく選んだ預け先のままで、本当によいのでしょうか。
本記事では、単利と複利、利回りといった金利の基本から、銀行の普通預金・貯蓄預金・定期預金の違い、ゆうちょ銀行の預入限度額、仕組預金や休眠預金等の注意点まで、貯蓄型金融商品をわかりやすく整理します。100万円を3年預けたときの単利と複利の差など、具体的な数字を使って説明します。読み終えるころには、自分のお金をどこに、どのように預ければよいかを判断できるようになります。
お金を使う時期と目的に合わせて預け先と預け方を選ぶことが、貯蓄型金融商品を上手に活用するいちばんの近道です。まずは金利のしくみから一緒に確認していきましょう。
貯蓄型金融商品を選ぶ前に知りたい金利のしくみ
単利と複利の違い|100万円を3年預けると差はいくら?
同じ金利でも、利息の計算方法が単利か複利かで受け取れる金額は変わります。 預金を選ぶときは、金利の高さだけでなく計算方法も確認しておきましょう。
金利とは、お金の貸し借りにともなう「お金の使用料」のことです。私たちが銀行にお金を預けるのは、銀行にお金を貸しているのと同じなので、その使用料として利息を受け取れます。利息の計算方法には単利と複利の2つがあります。単利は、最初に預けた元本にだけ利息が付く計算方法です。 元利合計は「元本×(1+年利率×預入期間)」で求めます。一方、複利は、一定期間ごとに付いた利息を元本に加え、それを新しい元本として次の利息を計算する方法です。 利息にもさらに利息が付くので、時間がたつほどお金の増え方に差が出ます。複利には、利息が1年に1度付く1年複利、半年に1度付く半年複利、1カ月に1度付く1カ月複利などがあります。半年複利なら年利率を2で割った利率で「年数×2」回、1カ月複利なら年利率を12で割った利率で「年数×12」回、利息を元本に組み込んで計算します。
たとえば、100万円を年利率3%で3年間預けた場合を考えてみましょう。単利なら、100万円×(1+0.03×3)で、3年後の元利合計は109万円です。1年ごとに利息を元本に加える1年複利なら、100万円×1.03×1.03×1.03で109万2,727円になります。さらに、利息が付く回数を増やすと、半年複利は約109万3,443円、1カ月複利は約109万4,051円と、少しずつ増えていきます。単利と1カ月複利では、3年間でおよそ4,000円の差です。
複利は、利息が付く回数が多いほど、また預ける期間が長いほど有利になります。長くお金を預けるなら、複利で運用できる商品かどうかを確かめておくと、同じ金利でも受け取る金額に差をつけられます。
利回りとは?|1年あたりの収益で商品を比べる
利回りは、元本に対して1年あたりどれだけの収益があったかを表す割合です。 預ける期間や利息の付き方が違う商品を比べるときは、利回りで比べるとわかりやすくなります。
金利(利率)は「元本に対して何%の利息が付くか」を示すものですが、複利で運用すると、実際に受け取る利息は年によって変わります。そこで使うのが利回り(年平均利回り)です。利回りは、一定期間の収益の合計を1年あたりに直し、それを当初の元本で割って求めます。 式にすると、「(収益合計÷預入年数)÷当初の元本×100」です。
たとえば、100万円を預けて、1年目の利息が2万円、2年目の利息が2.04万円だったとします。2年間の収益合計は4.04万円なので、1年あたりにすると2.02万円です。これを元本の100万円で割って100を掛けると、利回りは2.02%になります。これは年2%の1年複利で預けたケースにあたり、金利が2%でも、複利の効果で利回りは2%を少し上回ることがわかります。先ほどの「100万円を年3%で3年」の例でも、単利なら収益9万円で利回りは3%ちょうど、1年複利なら収益約9万2,727円で利回りは約3.09%と、同じ金利でも差が出ます。なお、単利の商品は毎年の利息が同じなので、利回りと金利は同じになります。複利の商品や、途中で金利が変わる変動金利の商品を比べるときこそ、利回りが役に立ちます。
利回りを使えば、期間や計算方法が違う商品でも同じものさしで比べられます。金利の数字だけで判断せず、利回りに直して比べることで、本当に有利な商品を選びやすくなります。利回りは、預金だけでなく、債券や投資信託などほかの金融商品を比べるときにも使われる考え方です。
利率と利回りの違いは、「利率と利回りの違い」で詳しく解説しています。
固定金利と変動金利、利払型と満期一括払型
貯蓄型金融商品は、「金利が変わるかどうか」と「利息をいつ受け取るか」の2つでも性質が分かれます。 どちらも、受け取る金額や税金の差し引かれ方に関わるポイントです。
まず金利には、固定金利と変動金利があります。固定金利は、預けたときから満期まで金利が変わらないもので、変動金利は市場金利の変化に応じて金利が変わるものです。金利が上がりそうなときは変動金利が、下がりそうなときは固定金利が有利になります。変動金利は、金利が下がれば受け取る利息も減る点に注意が必要です。たとえば、3年の固定金利の定期預金に預けたあとに世の中の金利が上がっても、満期までは最初の金利のままです。次に利息の受け取り方には、利払型と満期一括払型があります。利払型は預けている間に定期的に利息が支払われ、満期一括払型は満期や解約のときに利息がまとめて支払われます。利払型は、受け取った利息を途中で生活費などに回せるのがメリットです。
税金の差し引かれ方も違います。預金の利息には20.315%の税金がかかり、利息1万円なら2,031円が差し引かれます。この税金は利息が支払われるときに自動で差し引かれるので、自分で確定申告をする必要はありません。利払型は、利息を受け取るたびにこの税金が差し引かれます。一方、満期一括払型は、運用中の利息に税金がかからないまま複利で運用され、満期や解約のときにまとめて税金が差し引かれます。 税金が引かれる前の金額で利息が増えていくため、その分だけ効率よく増やせます。
金利のタイプは今後の金利の動きを見て、受け取り方は利息を途中で使いたいかどうかで選びましょう。すぐに使う予定のないお金なら、満期一括払型で複利の効果を生かすのがおすすめです。
銀行の預金の種類|普通預金・貯蓄預金・定期預金
普通預金と貯蓄預金|貯蓄預金は給与受取や引き落としに使えない
普通預金と貯蓄預金は、どちらもいつでも出し入れできる預金ですが、使い道に大きな違いがあります。 貯蓄預金は、給与などの自動受取口座や、公共料金などの自動引落口座として使えません。
普通預金と貯蓄預金は、どちらも1円以上1円単位で預けられ、預入期間に制限はありません。金利はどちらも変動金利なので、世の中の金利が上がれば預金の金利も上がり、下がれば下がります。違いは口座の使い方にあります。普通預金は、給与の受け取りやクレジットカード・公共料金の引き落としなど、毎日のお金の出入りに使える口座です。これに対して、貯蓄預金は「ためておく」ための口座で、自動受取や自動引落の口座には指定できません。 その代わり、一般に一定以上の残高があると、普通預金より金利が高めに設定されています。貯蓄預金のお金を支払いに使うときは、いったん普通預金に移してから使うことになります。
たとえば、勤務先に給料の振込口座を届けるときに、貯蓄預金の口座を指定することはできません。電気代やスマホ代の引き落としも同じです。給料の受け取りや支払いには普通預金を使い、毎月の支払いが終わって残ったお金を貯蓄預金に移しておく、という使い分けが考えられます。こうしておけば、使ってよいお金とためておくお金が口座ごとに分かれ、使いすぎの防止にもつながります。
日々のお金の出入りは普通預金、ためておきたいお金は貯蓄預金と、役割を分けておきましょう。貯蓄預金を「引き落としに使えない口座」と覚えておくと、口座選びで迷わずにすみます。口座を開く前に、その口座を何に使うのかを決めておくと、普通預金と貯蓄預金のどちらにするかを判断しやすくなります。
定期預金の4つのタイプ|スーパー定期・大口定期・期日指定定期・変動金利定期
銀行の定期預金には、主にスーパー定期・大口定期・期日指定定期・変動金利定期の4つがあります。 預けられる金額や期間、金利のタイプ、単利か複利かが異なるので、違いを押さえて選びましょう。
スーパー定期は、1円以上1円単位で、1カ月以上10年以内で預けるのが一般的な固定金利の定期預金です。預入期間が3年未満なら単利型のみで、個人が3年以上預ける場合は単利型と半年複利型を選べます。 大口定期は、1,000万円以上から預けられる固定金利の定期預金で、期間は1カ月以上10年以内が一般的です。大口定期は単利型のみです。期日指定定期は、1円以上で、1年以上3年以内が一般的な固定金利の定期預金です。1年間据え置けば、1カ月以上前に満期日を指定することで解約できます。 変動金利定期は、1円以上で、1年以上3年以内が一般的です。適用される金利が半年ごとに見直されるのが特徴です。3年未満は単利型のみで、個人が3年以上預けるなら単利型と半年複利型を選べます。
たとえば、1,000万円をまとめて預けるなら大口定期が候補になりますが、単利型しか選べません。2年間だけ預けるスーパー定期も単利型のみです。また、近いうちに使う予定があるけれど時期ははっきりしない、という場合には、1年たてば期日を指定して引き出せる期日指定定期が使いやすいでしょう。これから金利が上がりそうだと考えるなら、半年ごとに金利が見直される変動金利定期を選ぶ方法もあります。
定期預金は、預ける金額と期間、それに金利がこれから上がるか下がるかで選ぶのが基本です。3年以上預けるなら半年複利型を選べるかどうかも確認すると、少しでも有利に増やせます。なお、ここで紹介した金額や期間は一般的な条件なので、実際に預けるときは各銀行の条件を確認しましょう。
ゆうちょ銀行の貯金と知っておきたい注意点
ゆうちょ銀行の通常貯金と定期性貯金|預入限度額は合計2,600万円
ゆうちょ銀行の主な貯金は、通常貯金と定期性貯金の2つで、預けられる金額には上限があります。 預入限度額は、通常貯金1,300万円、定期性貯金1,300万円の合計2,600万円です。
ゆうちょ銀行では、銀行の「預金」にあたるものを「貯金」と呼びます。通常貯金は、銀行の普通預金のように自由に出し入れできる貯金です。定期性貯金には、定額貯金と定期貯金があります。定額貯金は、預けてから6カ月たてば自由に引き出せ、最長10年まで預けておける貯金です。定期貯金は、銀行の定期預金と同じように預入期間を決めて預ける貯金です。銀行と違うのは、1人が預けられる金額に、通常貯金と定期性貯金それぞれ1,300万円という上限があることです。
たとえば、通常貯金に1,300万円、定期性貯金に1,300万円を預けると、合計で2,600万円まで預けられます。「合計で1,300万円まで」と覚えてしまうと間違いになるので注意が必要です。限度額は種類ごとに決まっているので、片方が上限に達しても、もう片方にはまだ預けられます。また、限度額は1人あたりの金額なので、家族それぞれの名義の貯金は別々に数えます。定期性貯金に1,300万円を預けている人がさらに300万円を預けたいときも、通常貯金の枠が残っていれば、そちらに預けることができます。
ゆうちょ銀行にまとまったお金を預けるときは、限度額を種類ごとに確認しておきましょう。通常貯金と定期性貯金を合わせれば2,600万円まで預けられると覚えておくと安心です。
銀行が破綻したときに預金がいくらまで守られるかは、「預金はいくらまで守られる?|預金保険制度と金融の関連法規」をご覧ください。
仕組預金は途中で解約できないことも|高い金利の裏側
仕組預金は、普通の預金より高い利息が期待できる一方で、原則として途中で解約できない預金です。 金利の高さだけで選ばず、しくみと条件を理解してから預けることが大切です。
仕組預金とは、通常の定期預金にデリバティブ(金融派生商品)を組み合わせることで、普通の預金より高い利息を受け取れるようにした金融商品です。デリバティブとは、金利や為替などの値動きをもとに価値が決まる取引のことです。ただし、高い金利には条件があります。原則として途中解約ができず、解約できる場合でも、解約手数料などで受け取る金額が元本を下回ることがあります。 さらに、商品によっては預入期間が決まっておらず、満期日を延ばすか縮めるかを決めるのは金融機関です。預ける側が満期を選べない点が、普通の定期預金との大きな違いです。
たとえば、普通の定期預金より金利が高い仕組預金に預けたとします。その後、世の中の金利が上がって、ほかの預金のほうが有利になっても、金融機関が満期を延ばせば、最初の金利のまま長くお金を預け続けることになるかもしれません。何年も先まで満期が延びる可能性がある商品では、その間にお金が必要になっても自由には引き出せません。反対に、金利が下がって預け手に有利な状況になると、満期が早められ、高い金利を受け取れる期間が短くなることもあります。金利が高い分、預けたお金を自由に動かせなくなる、と考えるとわかりやすいでしょう。
仕組預金は、満期まで使う予定のないお金で、条件を理解したうえで利用するものです。生活費の予備資金や近いうちに使うお金は、仕組預金に預けないようにしましょう。
仕組預金に組み込まれているデリバティブのしくみは、「デリバティブとは?|先物・オプション取引と金投資の基本」で解説しています。
休眠預金等|10年以上動かしていない預金はどうなる?
長い間お金の出し入れをしていない預金は、「休眠預金等」として社会のために活用されることがあります。 ただし、休眠預金等になっても、預けたお金が消えてしまうわけではありません。
休眠預金等とは、2009年1月1日以降に取引があり、その最後の取引から10年以上取引のない預金等のことです。休眠預金等は、休眠預金等活用法にもとづいて、民間公益活動に活用されます。持ち主がわからないまま眠っているお金を、社会の課題を解決する活動に生かそうというしくみです。活用されたお金は、子どもや若者の支援、生活に困っている人の支援、地域の活性化などに使われます。
たとえば、学生時代に作った口座を、就職後は使わずに放置していたとします。最後に入出金をしてから10年以上たつと、その口座の預金は休眠預金等になる可能性があります。それでも、休眠預金等になったあとも、取引のあった金融機関で引き出すことができます。 ただし、通帳や本人確認書類の提出など、一定の手続きが必要です。引っ越しや結婚で住所や名前が変わっていると、手続きに手間がかかることもあります。口座の持ち主にとっては、知らないうちに休眠預金等になっていた、ということも起こりえます。
使っていない口座がある場合は、休眠預金等になる前に残高を確認し、必要に応じて解約やまとめを検討しましょう。口座を整理しておけば、お金の管理もぐっと楽になります。使い続ける口座も、年に1回は残高を確認する習慣をつけておくと安心です。
▼ 次に読みたい記事
まとめ|金利のしくみを知って自分に合う貯蓄型金融商品を選ぼう
貯蓄型金融商品のポイントを振り返ろう
貯蓄型金融商品を選ぶときは、金利のしくみと商品ごとの特徴の両方を知っておくことが大切です。 最後に、この記事のポイントを振り返りましょう。
まず金利のしくみです。単利は元本にだけ利息が付き、複利は利息も元本に加えて計算するため、期間が長いほど差が広がります。商品を比べるときは、1年あたりの収益を表す利回りが役立ちます。固定金利か変動金利か、利払型か満期一括払型かでも、受け取る金額や税金の引かれ方が変わります。次に商品の種類です。貯蓄預金は給与の受け取りや引き落としには使えません。 定期預金は、大口定期が1,000万円以上で単利型のみ、スーパー定期と変動金利定期は3年以上なら半年複利型も選べます。期日指定定期は、1年据え置けば期日を指定して解約できます。
たとえば、毎月の生活費は普通預金、すぐに使わないお金は貯蓄預金や定期預金、という形で役割を分ければ、お金の流れがわかりやすくなります。定期預金を選ぶときも、金利が上がりそうなら変動金利定期、下がりそうなら固定金利のスーパー定期というように、金利の見通しで選び分けられます。ゆうちょ銀行を使うなら、預入限度額は通常貯金と定期性貯金で合計2,600万円です。仕組預金は途中解約ができないことがあり、使っていない口座は休眠預金等になる可能性があることも覚えておきましょう。
お金を使う時期と目的に合わせて、預け先と預け方を選ぶことが、貯蓄型金融商品を上手に活用するいちばんの近道です。まずは自分の口座の種類と金利を確認するところから始めてみてください。商品を比べるときは、金利だけでなく、引き出しやすさや預けられる金額の上限もあわせて確認すると安心です。