「銀行がつぶれたら、預けているお金はどうなるの?」「証券会社で買った株は守られるの?」と不安に思ったことはありませんか。金融機関の破綻やトラブルから資産を守るしくみはいくつもありますが、外貨預金は対象外、補償は1,000万円までなど、知らないと「思っていたより守られていなかった」と困るルールがたくさんあります。いざというときに慌てないためには、ふだんから守られる範囲を知っておくことが大切です。
本記事では、預金保険制度で守られる預金の範囲と名寄せ、日本投資者保護基金、偽造・盗難カードの被害を補償する預金者保護法から、消費者契約法、金融サービス提供法、金融商品取引法といった関連法規までをわかりやすく解説します。読み終えるころには、自分の預金や投資がどこまで守られているかを判断できるようになります。
守られる範囲を正しく知って、安心して資産運用に取り組んでいきましょう。
セーフティネットとは|預金保険制度で守られる預金
預金保険制度のしくみと対象になる金融機関
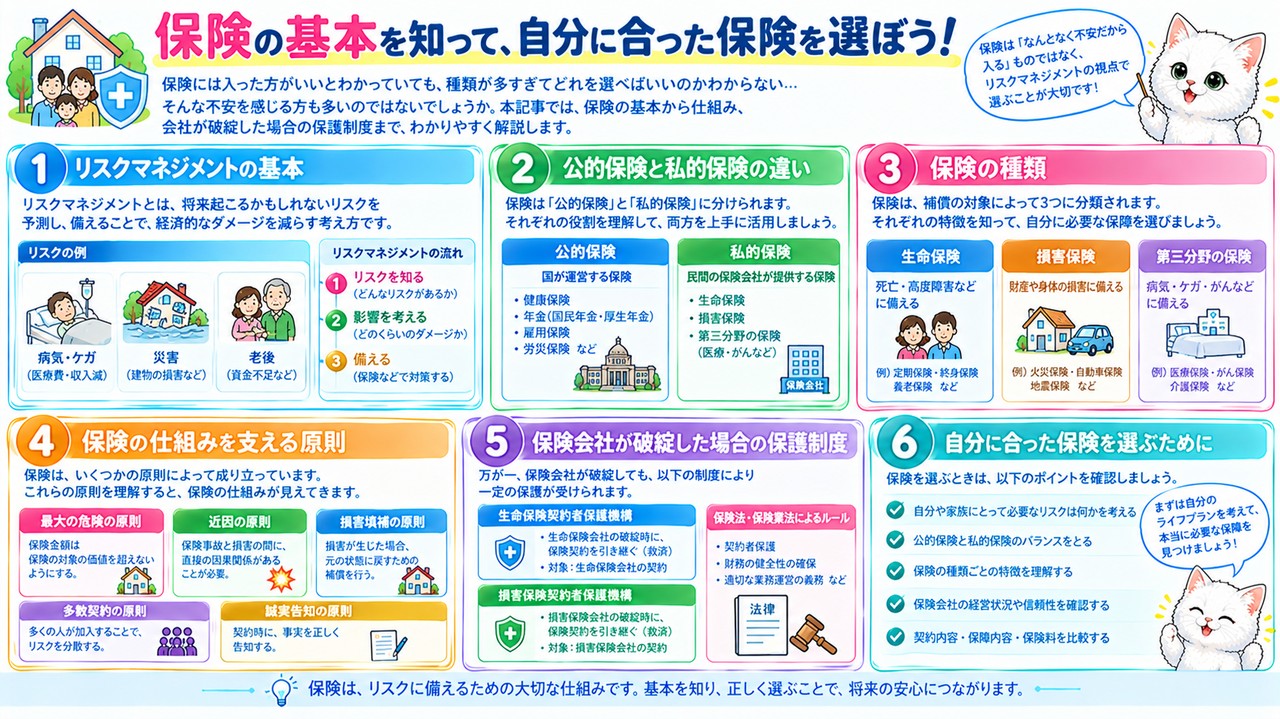
銀行にお金を預けていると、「もし銀行がつぶれたら、預金はどうなるの?」と不安になることがあるかもしれません。金融商品におけるセーフティネット(安全網)とは、こうしたときに顧客の資産を守るしくみのことで、その代表が預金保険制度です。預金保険制度は、金融機関が破綻した場合に預金者を保護するための制度です。
この制度の対象になるのは、日本国内に本店がある銀行、信用金庫、信用組合などの金融機関で、ゆうちょ銀行も含まれます(政府系金融機関は除きます)。これらの金融機関に預け入れた預金等が、保護の対象になります。一方で、日本の銀行の海外支店や、外国銀行の日本支店に預けた預金は対象外です。日本国内に本店があれば、外国銀行の子会社であっても対象になります。
預金保険制度を運営しているのは預金保険機構です。金融機関が破綻したときに支払われる保険金は、ふだんから加盟している金融機関が預金保険機構に納めている保険料でまかなわれています。たとえば、近所の信用金庫に預けている定期預金も、ネット銀行に預けている普通預金も、その金融機関の本店が日本国内にあれば保護の対象です。私たちが特別な手続きをしなくても、預金をした時点で自動的に守られています。保険料を預金者が直接払う必要もありません。
つまり、国内に本店がある金融機関に預けていれば、自動的に預金保険制度で守られているということです。ただし、どんな預金でもいくらでも守られるわけではないので、対象になる預金と保護の範囲を次で確認しておきましょう。
保護される預金・されない預金|外貨預金は対象外
預金保険制度で保護されるのは、すべての預金ではありません。外貨預金は預金保険制度の対象外です。日本の銀行に預けていても保護されないので、特に注意が必要です。
保護の対象になる主な預金等は、預貯金、定期積金、確定拠出年金の運用に係る預金、円建ての仕組預金などです。確定拠出年金(iDeCoや企業型DC)で元本確保型の定期預金を選んでいる場合も、保護の対象に含まれます。一方、外貨預金や譲渡性預金は保護の対象になりません。外貨預金が対象外なのは、為替相場によって円に換算したときの金額が変わる商品であり、円の預金とは性質が異なるためです。
円建ての仕組預金は対象になりますが、利息の扱いには注意が必要です。仕組預金は通常の定期預金より高い金利がつくことが多い商品ですが、保護されるのは通常の円定期預金の金利までの利息で、それを超える部分は対象外です。たとえば、ドル建ての外貨預金を持っている人は、その預金を預けている銀行が破綻した場合、預金保険制度による保護は受けられません。円の普通預金と同じ銀行にあっても、外貨預金だけは別扱いになるということです。
外貨預金や仕組預金は金利が高く見えるぶん、守られる範囲が円の預金とは違うことを理解したうえで利用しましょう。複数の銀行に分けて預けるなど、預け方を工夫することもリスクを減らす方法の1つです。
外貨預金のしくみや為替リスクは、「円安・円高で何が変わる?|外貨建て金融商品のしくみ」で解説しています。
保護の範囲と名寄せ|決済用預金は全額、それ以外は1,000万円まで
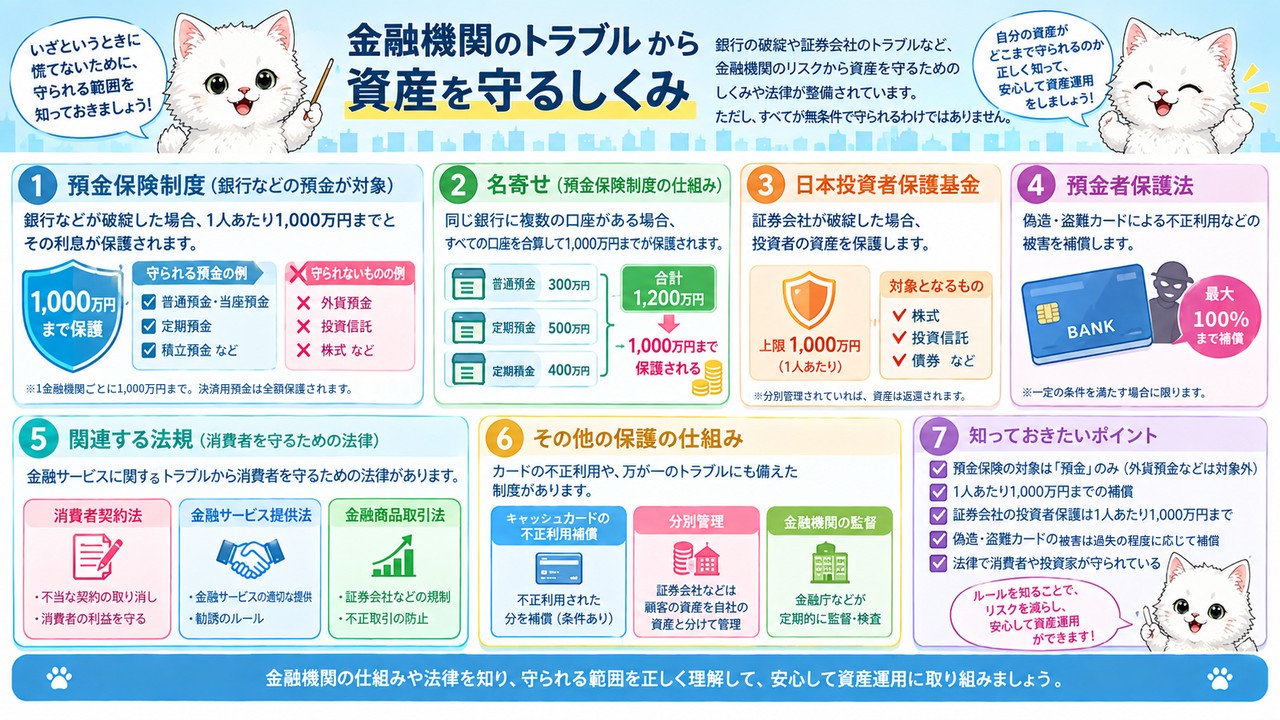
預金保険制度で保護される金額には上限があります。決済用預金は全額が保護され、それ以外の預金は1金融機関ごとに預金者1人あたり元本1,000万円までとその利息が保護されます。
決済用預金とは、「無利息」「いつでも引き出せる(要求払い)」「引き落としなどの決済サービスに使える」という3つの条件を満たす預金のことで、当座預金や利息のつかない普通預金が該当します。一方、利息のつく普通預金や定期預金は、元本1,000万円までとその利息が保護の範囲です。なお、1,000万円を超える部分もまったく支払われないわけではなく、破綻した金融機関の財産の状況に応じて支払われます。
保護の範囲を計算するときは、「名寄せ」が行われます。名寄せとは、破綻した金融機関に1人が複数の口座を持っている場合に、預金者ごとに預金額をまとめることです。たとえば、同じ銀行に利息のつく普通預金600万円と定期預金900万円を預けていた場合、名寄せで合計1,500万円となります。このうち保護されるのは1,000万円とその利息で、残りの500万円は銀行の財産状況に応じた支払いになります。
名寄せでは、原則として1人を1預金者とするので、夫婦や親子はそれぞれ別の預金者として扱われます。ただし、個人事業主の場合は、事業用の預金と事業用以外の預金が同じ1人の預金としてまとめられます。法人は1法人を1預金者とします。大きな金額を預けるときは、1つの金融機関に1,000万円を超えて預けないよう、金融機関を分けるとよいでしょう。
証券会社の破綻やカード被害から資産を守るしくみ
日本投資者保護基金|補償は1人1,000万円まで
株式や投資信託を証券会社で買っている場合、その証券会社が破綻したらどうなるのでしょうか。証券会社には、顧客から預かった有価証券やお金を、会社自身の資産と分けて管理する「分別管理」が義務づけられています。そのため、証券会社が破綻しても、分別管理されていれば預けている資産は返ってきます。
ただし、証券会社が分別管理を守っていなかった場合(違法行為があった場合)には、投資家が損失を受けてしまいます。こうした事態に備えて設立されているのが日本投資者保護基金で、証券会社には基金への加入が義務づけられています。証券会社の破綻などで投資家が損害を受けた場合、日本投資者保護基金が1人あたり最大1,000万円まで補償します。補償の対象になるのは、日本国内や海外で発行された有価証券(株式、債券、投資信託)や、先物・オプション取引の証拠金などで、外国株式も含まれます。一方、外国為替証拠金(FX)取引や店頭デリバティブ取引は対象外です。
たとえば、証券会社の違法行為で、預けていた資産のうち1,800万円が返ってこなかったとしましょう。この場合、日本投資者保護基金から補償されるのは1,000万円までで、残りの800万円は補償されません。
注意したいのは、銀行で購入した投資信託は、日本投資者保護基金の補償の対象外だということです。銀行は証券会社ではないためです。ただし、投資信託は販売会社がどこであっても信託銀行で分別管理されているため、銀行が破綻しても、通常は資産に影響はありません。
投資信託の運用資産を分けて管理するしくみは、「投資信託を始める前に知りたいこと|しくみとコスト」をご覧ください。
預金者保護法|偽造・盗難カードの被害はどこまで補償される?
キャッシュカードが偽造されたり盗まれたりして、預金を勝手に引き出されてしまうこともあります。こうした被害から預金者を守るのが預金者保護法です。預金者がきちんとキャッシュカードや暗証番号を管理していれば、被害が補償されることが定められています。
補償の割合は、預金者の過失の程度によって変わります。無過失の場合は、偽造カードでも盗難カードでも全額(100%)が補償されます。「その他の過失」がある場合は、偽造カードなら全額、盗難カードなら75%が補償されます。一方、他人に暗証番号を教えた、他人にキャッシュカードを渡した、暗証番号をカードに書いていたなどの「重大な過失」がある場合は、偽造カードでも盗難カードでも補償されません。
たとえば、盗難カードで40万円を引き出され、預金者に「その他の過失」があったとしましょう。この場合、補償されるのは40万円の75%で30万円です。無過失なら40万円全額が補償されます。なお、補償の対象になるのは、金融機関に被害を通知した日から遡って30日以内に引き出された分です。
カードを盗まれたことに気づいたら、すぐに金融機関に連絡することが大切です。通知が遅れると、補償の対象期間から外れてしまうおそれがあります。暗証番号に生年月日などの推測されやすい番号を使わないことも、日ごろからできる対策です。カードと一緒に暗証番号のメモを財布に入れておくのも、重大な過失とされるおそれがあるのでやめましょう。
犯罪収益移転防止法と個人情報保護法
金融取引に関わる法律として、犯罪収益移転防止法と個人情報保護法も知っておきましょう。犯罪収益移転防止法は、マネーロンダリング(犯罪で得たお金の出所を隠すこと)を防ぐための法律で、金融機関に本人確認や取引記録の7年間の保存などを義務づけています。
金融機関が取引のときに確認するのは、本人特定事項(個人なら氏名・住所・生年月日、法人なら名称と本店などの所在地)、職業(個人)や事業内容(法人)、取引の目的などです。確認が必要になるのは、口座開設や貸金庫などの取引を始めるとき、現金などで200万円を超える取引をするとき、10万円を超える現金振込みをするときなどです。たとえば、現金300万円で取引するときは本人確認が必要ですが、5万円の現金振込みなら必要ありません。窓口で身分証明書の提示を求められるのは、この法律があるためです。
個人情報保護法は、個人情報を取り扱う事業者に対して、その取り扱い方を定めた法律です。個人情報とは、生きている個人に関する情報で、氏名や生年月日などで誰の情報かがわかるものや、マイナンバー、パスポート番号、顔認証データなどの個人識別符号が含まれるものをいいます。会社の規模や取り扱う件数にかかわらず、個人情報を扱う事業者はすべて個人情報取扱事業者として、この法律の義務を負います。
個人情報を第三者に提供するときは、法令にもとづく場合などを除き、原則として本人の同意が必要です。また、書面で個人情報を取得するときは、あらかじめ利用目的を本人に示さなければなりません。私たちの情報がどう使われるかは、法律でルールが決められているのです。
金融商品の契約で消費者を守る法律
消費者契約法|誤認・困惑した契約は取り消せる
金融商品を買うときに、事業者の説明やすすめ方が原因でトラブルになることもあります。消費者契約法は、消費者と事業者の間のトラブルから消費者を守るための法律です。すべての個人の契約が対象で、保護されるのは個人だけで、法人は保護の対象になりません。
消費者契約法では、事業者の不適切な行為によって、消費者が誤認したり困惑したりして契約した場合、その契約を取り消すことができます。たとえば、事業者が事実と違うことを告げて契約させた場合や、消費者が「帰ってほしい」と言ったのに帰ってくれず、しかたなく契約した場合などです。取り消しができるのであって、損害賠償を請求できるわけではない点に注意しましょう。また、消費者に一方的に不利な契約条項、たとえば事業者の損害賠償責任をすべて免除する条項などは、その全部または一部が無効になります。
取り消しには期限があり、追認できるとき(誤認に気づいたときなど)から1年、または契約の締結から5年が経つと、取り消しができなくなります。たとえば、2026年6月に「元本保証で必ず増える」と言われて契約し、2026年9月に事実と違うと気づいたとしましょう。この場合、2027年9月までに取り消す必要があります。気づかないまま2031年6月を過ぎると、契約から5年が経つので取り消せなくなります。
おかしいと感じたら、早めに消費生活センターなどに相談することが大切です。契約のときの説明内容や受け取った書類は、取り消しを求めるときの大切な証拠になるので、捨てずに保管しておきましょう。
金融サービス提供法|重要事項の説明義務と損害賠償
金融サービス提供法(金融サービスの提供及び利用環境の整備等に関する法律)は、金融サービスの提供について顧客を守るための法律です。保護されるのは個人と事業者で、プロの投資家(特定投資家)は除かれます。金融商品を販売する業者には、重要事項を説明する義務があります。
対象になるのは、預貯金、金銭信託、投資信託、有価証券、保険、デリバティブ取引、外国為替証拠金(FX)取引、海外商品先物取引など、ほとんどすべての金融商品です。国内の商品先物取引やゴルフ会員権は対象外です。説明が必要な重要事項には、相場の変動で元本割れするおそれがあるといった価格変動リスク、発行体の経営状態による信用リスク、権利を使える期間や解約できる期間の制限などがあります。説明は、顧客の知識、経験、財産の状況、契約の目的に照らして、理解できる方法と程度で行わなければなりません。また、不確実なことを確実であるかのように告げる「断定的判断の提供」は禁止されています。
業者が重要事項を説明せず、顧客が損害を受けた場合、業者は損害賠償責任を負います。このとき、元本欠損額が損害額と推定されます。たとえば、800万円で買った投資信託が、リスクの説明がないまま560万円に下がったとしましょう。この場合、元本欠損額の240万円が損害額と推定され、顧客は損害の金額を自分で証明しなくても賠償を求めやすくなります。
なお、消費者契約法と金融サービス提供法の両方に当てはまる場合は、両方の法律が適用されます。契約を取り消したいときは消費者契約法、損害の賠償を求めたいときは金融サービス提供法というように、目的に合わせて使い分けられるということです。
金融商品取引法と金融ADR制度|業者が守るべきルール
金融商品取引法は、金融商品の取引について投資家を守るための法律です。国債や地方債、社債、株式、投資信託、デリバティブ取引、外国為替証拠金(FX)取引、暗号資産など、幅広い取引が対象です。この法律は、金融商品を扱う業者に、守るべきルールを細かく定めています。
金融商品取引法では、業者を第一種金融商品取引業、第二種金融商品取引業、投資運用業、投資助言・代理業の4つに分けています。また、投資家を、知識や経験の豊富な特定投資家(プロ)と、一般投資家(アマチュア)に分けて規制しています。業者が守るべき主なルールは、顧客の知識や財産、目的に合わない勧誘をしてはならない「適合性の原則」、「この株は絶対に上がります」のような断定的判断の提供の禁止、誇大広告をしてはならない広告等の規制、契約前に契約締結前交付書面を渡して説明する義務、損失を補てんすることや補てんを約束することの禁止などです。なお、特定投資家に対しては、適合性の原則や書面交付義務などの一部のルールが除外されます。
それでも金融機関とトラブルになったときに使えるのが、金融ADR制度(金融分野における裁判外紛争解決制度)です。全国銀行協会、生命保険協会、日本損害保険協会、保険オンブズマン、証券・金融商品あっせん相談センターなどの指定紛争解決機関で、弁護士などの中立・公正な専門家が和解案を示し、解決をめざします。利用手数料は原則として無料で、裁判よりも手軽に相談できるのが特徴です。
FPが守るべき金融商品取引法などの業際ルールは、「FP倫理を完全攻略」で解説しています。
▼ 次に読みたい記事
まとめ|セーフティネットを知って安心して資産運用しよう
セーフティネットと関連法規のポイントを振り返ろう
金融機関の破綻やトラブルから私たちの資産を守るために、さまざまなセーフティネットや法律が用意されています。最後に、この記事のポイントを振り返っておきましょう。
預金保険制度では、決済用預金は全額、それ以外の預金は1金融機関ごとに1人あたり元本1,000万円とその利息が保護されます。外貨預金は対象外で、預金は名寄せによって預金者ごとにまとめて計算されます。証券会社が分別管理を守らずに破綻した場合は、日本投資者保護基金が1人あたり最大1,000万円まで補償しますが、銀行で買った投資信託は対象外です。偽造・盗難カードの被害は、過失の程度に応じて預金者保護法で補償されます。
消費者契約法では、誤認や困惑によって結んだ契約を取り消すことができ、保護されるのは個人だけです。金融サービス提供法では、業者が重要事項の説明を怠ると損害賠償責任を負い、元本欠損額が損害額と推定されます。金融商品取引法は、適合性の原則や損失補てんの禁止などのルールを業者に課しており、トラブルのときは金融ADR制度を原則無料で利用できます。
まずは、自分の預金がどの金融機関にいくらあるか、外貨預金や仕組預金が含まれていないかを確認してみてください。 守られる範囲を知ったうえで預け方や金融商品を選べば、安心して資産運用に取り組めます。