「投資信託が気になっているけれど、しくみがよくわからない」「種類が多すぎて、どれを選べばいいのかわからない」と感じている人は多いのではないでしょうか。投資信託は少額から始められる一方で、元本保証はなく、手数料やコストも商品によって大きく違います。しくみを知らないまま選ぶと、気づかないうちに高いコストを払い続けることにもなりかねません。
本記事では、投資信託のしくみと3つの会社の役割から、購入時手数料・信託報酬などのコスト、基準価額と換金方法、目論見書とトータルリターン、パッシブ運用とアクティブ運用の違い、ETFやJ-REITまでをわかりやすく整理します。具体的な数字を使って説明するので、読み終えるころには、投資信託を選ぶときにどこを見ればよいかがわかります。
しくみとコストを理解して、自分の目的に合った投資信託を選ぶことが、長く安心して資産を育てるための近道です。まずは投資信託の基本から一緒に確認していきましょう。
投資信託とは?|しくみと元本保証がない理由
投資信託とは|少額から分散投資できる金融商品
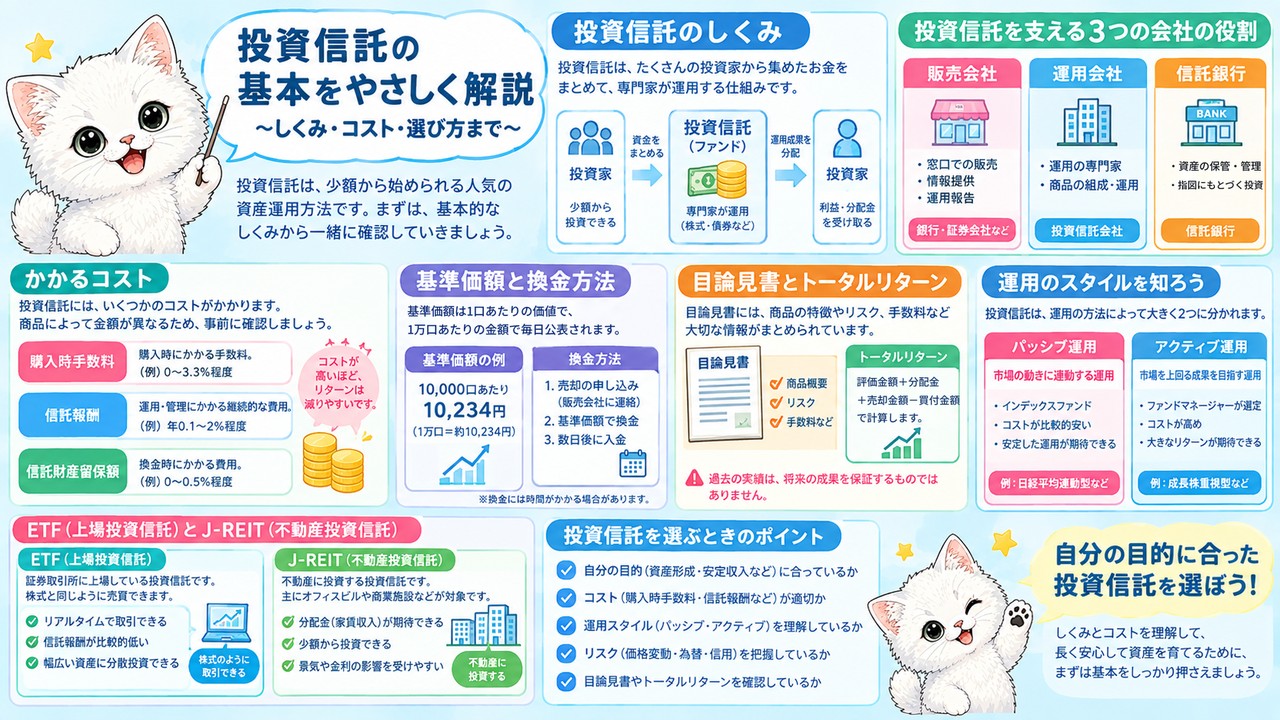
投資信託とは、たくさんの投資家から集めたお金を1つにまとめ、運用の専門家が株式や債券、不動産などに分散して投資し、その成果を投資家に分配する金融商品です。 少ない金額から始められ、運用をプロに任せられるのが大きな特徴です。
投資信託は「ファンド」とも呼ばれます。自分で株を選んで買う場合は、1社ごとにまとまったお金が必要になり、たくさんの会社に分けて投資するのは簡単ではありません。投資信託なら、集めた大きなお金で多くの銘柄に投資するので、1人あたりの金額は少なくても分散投資ができます。ただし、投資信託は預金と違い、元本は保証されていません。 投資先の株価や債券価格が下がれば、投資したお金より少なくなることもあります。安全性が高いといわれる投資信託でも、元本が保証されているわけではない点に注意しましょう。
たとえば、株式を1社100株買おうとすると、株価によっては数十万円が必要です。一方、投資信託なら1万円ほどから、国内外の数十〜数百の会社の株にまとめて投資できる商品もあります。1社の株価が大きく下がっても、ほかの会社でカバーできるので、値動きが比較的なだらかになりやすいのです。また、毎月1,000円など少額ずつ積み立てられる商品も多く、まとまったお金がなくても始めやすいのも魅力です。
投資信託は、少額から分散投資を始めたい人に向いている金融商品です。手軽に分散投資ができる一方で元本保証はないことを理解したうえで、無理のない金額から始めましょう。投資先や運用方法は商品ごとに違うので、何に投資している投資信託なのかを確かめることも大切です。
販売会社・委託者・受託者|3つの会社の役割
投資信託は、販売会社・委託者(運用会社)・受託者(信託銀行など)の3つの会社が役割を分担して運営しています。 それぞれの役割を知っておくと、投資信託のしくみや安全性がわかりやすくなります。
投資信託には会社型と契約型がありますが、日本の投資信託のほとんどは契約型です。契約型投資信託では、運用会社と信託銀行などが信託契約を結んで運営します。販売会社(証券会社・銀行など)は、投資信託を販売して投資家からお金を集め、分配金や償還金の支払い、目論見書や運用報告書の交付を行います。 委託者(運用会社)は、集まったお金でファンドをつくり、どこに投資するかを指図するほか、目論見書や運用報告書を作成します。受託者(信託銀行など)は、委託者の指図にもとづいて株式や債券などに投資し、財産を管理します。運用で得られた収益は、最終的に分配金や償還金として投資家に戻ります。
たとえば、証券会社で投資信託を買うと、お金は証券会社から運用会社のファンドに入り、実際の財産は信託銀行が保管します。信託銀行は、預かった財産を自分の財産とは分けて管理しているので、仮に販売会社や運用会社が破綻しても、投資信託の財産そのものは守られるしくみになっています。
投資信託は、3つの会社がそれぞれの役割をきちんと分けて運営しています。作るのは委託者、売って書類を届けるのは販売会社、財産を守るのは受託者と覚えておくと整理しやすいでしょう。この役割分担があるからこそ、個人でも安心して投資信託を利用できるのです。
金融機関が破綻したときに資産がどう守られるかは、「預金はいくらまで守られる?|預金保険制度と金融の関連法規」で解説しています。
投資信託の選び方|コストと基準価額を確認しよう
投資信託のコスト|購入時手数料・信託報酬・信託財産留保額
投資信託を選ぶときにまず確認したいのが、買うとき・持っている間・売るときにかかるコストです。 特に、持っている間ずっとかかる信託報酬は、長く持つほど成績に大きく影響します。
投資家が負担する主なコストは3つあります。1つ目は、購入時に販売会社に支払う購入時手数料です。同じ投資信託でも販売会社によって手数料が違い、手数料がかからない投資信託(ノーロード)もあります。2つ目は、運用管理費用(信託報酬)です。販売会社・委託者・受託者の仕事に対する手間賃で、信託報酬は保有している間、毎日一定の割合が信託財産から差し引かれ、その分は基準価額に反映されます。 3つ目は、解約するときに差し引かれる信託財産留保額で、これがない投資信託もあります。このほか、監査法人に支払う監査報酬や、投資信託の中で株式などを売買するときの売買委託手数料も、信託財産から差し引かれる形で間接的に負担しています。これらのコストは目論見書に書かれているので、買う前に必ず確認しましょう。
たとえば、50万円分の投資信託を購入時手数料3.3%で買うと、手数料は1万6,500円です。また、100万円分を10年間持つ場合、信託報酬が年1.5%の商品と年0.1%の商品では、1年で1万4,000円、10年で約14万円の差になります(運用による増減を考えない単純な計算です)。小さく見える数字でも、長い期間では大きな差になることがわかります。同じ指数に連動するインデックスファンドなら中身はほぼ同じなので、コストの低い商品を選ぶほうが有利です。
投資信託を比べるときは、利回りの高さだけでなく、コストの低さにも注目しましょう。長く持つつもりなら、信託報酬の低い商品を選ぶことが、手元に残るお金を増やす近道です。
基準価額と換金方法|解約請求と買取請求
投資信託の値段は「基準価額」と呼ばれ、購入も換金もこの基準価額をもとに行います。 換金の方法には、解約請求と買取請求の2つがあります。
基準価額とは、投資信託の純資産総額をその日の総口数で割った、1口あたりの資産価値です。 投資信託に組み入れている株式や債券の値動きによって、基準価額は毎日変わります。多くの投資信託では、1万口あたりの金額で基準価額が表示されています。基準価額は1日に1回計算され、新聞や販売会社のホームページなどで確認できます。換金するときは、投資家が委託者(運用会社)に直接解約を求める解約請求と、投資家が販売会社に受益証券を買い取ってもらう買取請求のどちらかで行います。いずれの場合も、販売会社の窓口やインターネットで手続きするのが一般的です。換金を申し込んでから実際にお金を受け取るまでには、数営業日かかります。
たとえば、純資産総額が52億円、総口数が40億口の投資信託なら、1口あたりの基準価額は52億円÷40億口で1.3円です。1万口あたりで表すと1万3,000円になります。最初に1万口あたり1万円で始まった投資信託なら、30%値上がりしている状態です。ただし、注文した時点では、その日の基準価額はまだわからないことが多く、決まった基準価額で売買されるしくみになっています。
基準価額は、投資信託の成績を知るための大切な目安です。買う前に基準価額の動きを確認し、換金するときは解約請求か買取請求かを選ぶ、という流れを覚えておきましょう。なお、基準価額が低いから割安というわけではなく、値上がりの見込みは投資先の中身で判断することが大切です。
分配金や解約益にかかる税金は、「投資の利益にかかる税金はいくら?|金融商品と税金のしくみ」をご覧ください。
目論見書とトータルリターン|買う前・買った後に確認する書類
投資信託を買う前には目論見書、買った後には運用報告書とトータルリターンの通知で、商品の中身や成績を確認できます。 投資家に必要な情報を開示することを、ディスクロージャーといいます。
目論見書(投資信託説明書)は、ファンドの目的や特色、投資の方針、リスク、手続き、手数料などが書かれた説明書です。運用報告書は、運用の実績や状況などが書かれた報告書で、販売後に一定期間ごとに届きます。どちらの書類も委託者(運用会社)が作成し、販売会社が投資家に交付します。 また、販売会社は投資家に、年1回以上トータルリターンを通知することが義務づけられています(トータルリターン通知制度)。トータルリターンとは、一定期間の累積の損益のことで、「現在の評価金額+分配金額の累計+売却金額の累計−買付金額の累計」で求めます。
たとえば、これまでに合計80万円分を買い、一部を売って15万円を受け取り、分配金を合計6万円受け取ったとします。いま持っている分の評価金額が70万円なら、トータルリターンは70万円+6万円+15万円−80万円で、11万円のプラスです。評価金額だけを見ると買った金額より少なく感じても、分配金や売却分を含めると利益が出ていることがわかります。分配金を受け取ると、その分だけ基準価額は下がるため、評価金額だけでは成績を正しく判断できないのです。
書類は難しく感じるかもしれませんが、目論見書の「手数料」と「リスク」の部分だけでも目を通しておくと安心です。買った後はトータルリターンで、本当にいくら増えたのかを確認する習慣をつけましょう。
投資信託の種類と運用手法|パッシブ運用・アクティブ運用からETFまで
パッシブ運用とアクティブ運用|コストと運用の考え方の違い
投資信託の運用手法には、指数と同じ動きを目指すパッシブ運用と、指数を上回る成果を目指すアクティブ運用があります。 どちらを選ぶかで、コストや値動きの特徴が変わります。
パッシブ運用は、日経平均株価やTOPIXなどのベンチマーク(目標とする指数)に連動した運用成果を目指す方法で、インデックス運用とも呼ばれます。 一方、アクティブ運用は、ベンチマークを上回る運用成果を目指す方法です。銘柄を選ぶための調査に手間がかかるため、アクティブ運用はパッシブ運用に比べて信託報酬が高くなります。 アクティブ運用で銘柄を選ぶ方法には、経済や金利などの大きな流れを予測してから業種や銘柄を決めるトップダウン・アプローチと、個別の会社の調査や分析から銘柄を決めるボトムアップ・アプローチがあります。また、将来の成長が期待できる会社に投資するグロース型と、利益や資産から見て割安な会社に投資するバリュー型という分け方もあります。
たとえば、日経平均株価に連動するインデックスファンドなら、日経平均株価が1年で10%上がれば、基準価額もほぼ10%上がります(コストの分だけ少し下回ります)。アクティブファンドは、うまくいけば15%、20%と指数を上回ることもありますが、反対に指数より成績が悪くなることもあります。信託報酬が高い分、指数を上回れなければ、インデックスファンドより手元に残るお金が少なくなる点にも注意が必要です。
はじめての投資信託なら、値動きがわかりやすくコストも低いパッシブ運用から検討するのがおすすめです。自分が投資している市場全体の動きとほぼ同じ成果になるので、結果にも納得しやすいでしょう。アクティブ運用を選ぶときは、信託報酬の高さに見合う成果が期待できるかを確認しましょう。
複数の資産を組み合わせてリスクを抑える考え方は、「資産の組み合わせ方がわかる|ポートフォリオとリバランス」で解説しています。
投資信託の分類|公社債投信と株式投信、追加型と単位型など
投資信託は、投資対象、購入できる時期、解約できるかどうかによって分類できます。 分類を知っておくと、目論見書や商品説明の内容が読みやすくなります。
まず投資対象による分類では、株式をいっさい組み入れられない公社債投資信託と、株式を組み入れることができる株式投資信託に分けられます。株式投資信託は、株式だけでなく公社債を組み入れることもできます。次に、購入できる時期による分類では、いつでも追加で購入できる追加型(オープン型)と、最初に決められた期間にしか購入できない単位型(ユニット型)があります。さらに、解約できるかどうかによって、いつでも解約できるオープンエンド型と、解約できず換金するときは市場で売却するクローズドエンド型に分けられます。
たとえば、公社債投資信託の代表がMRF(マネー・リザーブ・ファンド)です。MRFはいつでもペナルティなしで解約でき、毎日収益が計上される日々決算型で、収益は月末にまとめて再投資されます。証券会社の口座で、株を買うための待機資金を置いておく場所としてよく使われています。一方、毎月コツコツ積み立てる投資信託の多くは、いつでも買える追加型の株式投資信託です。
商品説明に「追加型投信/国内/株式」のような表示があれば、それが分類を表しています。積立で使うなら追加型、すぐに引き出せる置き場所ならMRFというように、目的に合わせて分類を見てみましょう。単位型は購入できる期間が限られているので、買い逃さないよう募集期間にも注意が必要です。
ETFとJ-REIT|上場している投資信託とレバレッジ型の注意点
証券取引所に上場している投資信託には、ETF(上場投資信託)とJ-REIT(上場不動産投資信託)があり、株式と同じように売買できます。 また、値動きを大きくした商品もあるので、しくみを知ってから選ぶことが大切です。
ETFには、日経平均株価やTOPIXなどの指数に連動する指数連動型ETFと、連動する指数がないアクティブ運用型ETFがあります。アクティブ運用型ETFは、2023年9月から東京証券取引所に導入されました。ETFはインデックスファンドに比べて、信託報酬が低めの商品が多いのも特徴です。J-REITは、投資家から集めたお金で不動産に投資し、家賃収入などの利益を分配する投資信託で、会社型に分類され、基本的に中途解約できないクローズドエンド型です。ETFやJ-REITは、上場株式と同じように指値注文・成行注文で売買でき、信用取引もできます。 分配金や売却益にかかる税金も上場株式と同じですが、J-REITの分配金は配当控除の対象になりません。このほか、相場が上がると利益が出るブル型、下がると利益が出るベア型や、指数の変動率に2倍などの倍数を掛けたレバレッジ型、マイナスの倍数を掛けたインバース型のETFもあります。
たとえば、ある指数が1日目に10%上がり、2日目に10%下がったとします。指数は100→110→99で、1%の下落です。ところが、毎日の変動率の2倍に連動するレバレッジ型では、100→120→96となり、4%も下がってしまいます。上がり下がりをくり返す相場では、思ったより値下がりすることがあるのです。
ETFは、株と同じ感覚で、リアルタイムの価格で売買したい人に向いています。注文の出し方や受渡しのルールは株式と同じなので、株を始める前に知りたいこと|株式のしくみと取引ルールをわかりやすくもあわせて確認しておきましょう。レバレッジ型やインバース型は値動きが大きく、長く持つほど指数とずれやすいので、はじめのうちは指数連動型から検討しましょう。ETFは証券会社によって売買手数料がかかることもあるので、あわせて確認しておくと安心です。
▼ 次に読みたい記事
まとめ|しくみとコストを知って自分に合う投資信託を選ぼう
投資信託のポイントを振り返ろう
投資信託は、少ない金額から分散投資ができる便利な金融商品ですが、元本保証はなく、コストや運用方法によって成果が大きく変わります。 最後に、この記事のポイントを振り返りましょう。
投資信託は、販売会社・委託者・受託者の3つの会社が役割を分担して運営しています。目論見書と運用報告書は、委託者が作成し、販売会社が交付します。コストには購入時手数料、信託報酬、信託財産留保額などがあり、特に信託報酬は持っている間ずっとかかるので、長く持つほど差が大きくなります。基準価額は純資産総額を総口数で割った1口あたりの価値で、買うときも換金するときもこの価格が基準です。運用手法にはパッシブ運用とアクティブ運用があり、アクティブ運用のほうが信託報酬は高くなります。
たとえば、はじめての投資信託なら、ノーロードで信託報酬の低いインデックスファンドを毎月少しずつ積み立てる、という始め方があります。株式と同じように売買したいならETF、不動産に投資したいならJ-REITも選択肢です。買った後は、トータルリターンの通知で、分配金や売却分も含めた本当の損益を確認しましょう。
しくみとコストを理解して、自分の目的に合った投資信託を選ぶことが、長く安心して資産を育てるための近道です。まずは気になる投資信託の目論見書を開いて、信託報酬と投資先を確認するところから始めてみてください。新NISAで投資信託を買うときのポイントは、【保存版】新NISAとは?初心者にもわかりやすく解説!でくわしく紹介しています。