「分散投資が大切と聞くけれど、なぜリスクが減るのかよくわからない」「株や投資信託をどう組み合わせればいいの?」と感じている人は多いのではないでしょうか。なんとなく複数の商品に分けて買っても、値動きの似たものばかりでは、思ったほどリスクは減りません。せっかく分散したつもりでも、相場が下がったときにまとめて値下がりしてしまうこともあります。
本記事では、ポートフォリオとアセット・アロケーションの違いやリバランスの方法から、期待収益率と標準偏差の見方、相関係数による分散効果、分散投資で消せるリスクと消せないリスク、シャープレシオまでをわかりやすく整理します。簡単な計算例を使って説明するので、読み終えるころには、自分の資産をどう組み合わせればよいかの考え方が身につきます。
リスクとリターンのバランスを意識して、値動きの違う資産を組み合わせることが、長く安心して資産を育てるための近道です。まずはポートフォリオの基本から一緒に確認していきましょう。
ポートフォリオとは?|分散投資の基本の考え方
ポートフォリオとアセット・アロケーション|「銘柄の組合せ」と「資産の配分」
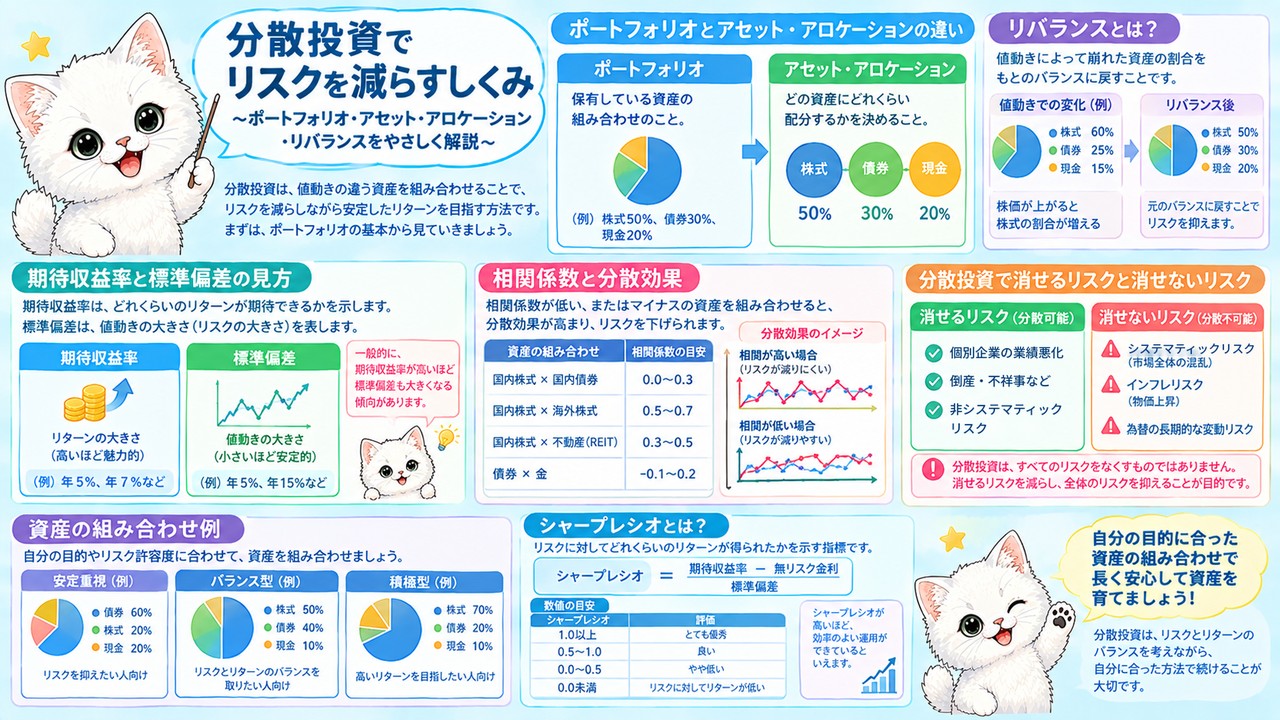
ポートフォリオとは、持っている資産の組合せのことです。 性格の違う複数の銘柄に投資して、安定した運用をめざすことをポートフォリオ運用といいます。
ポートフォリオとよく似た言葉に、アセット・アロケーションがあります。アセット・アロケーションとは、投資するお金を国内株式、国内債券、海外債券、不動産などの複数の異なる資産(アセット)に配分(アロケーション)して運用することです。ポートフォリオが個別の銘柄の組合せを指すのに対して、アセット・アロケーションは資産クラスの組合せを指します。 資産クラスとは、株式や債券、不動産といった、値動きの性質が似ている資産のグループのことです。国内と海外、株式と債券のように、値動きの傾向が違う資産を組み合わせるのがポイントです。アセット・アロケーションでは、リスクとリターンのバランスを考えながら、どの資産クラスにどれくらいお金を配分するかを決めます。
たとえば、「国内株式に40%、海外株式に20%、国内債券に30%、預金に10%」と決めるのがアセット・アロケーションです。そのうえで、国内株式の40%をA社、B社、C社の株にどう分けるか、どの投資信託を選ぶかを決めるのがポートフォリオづくりにあたります。まず大きな配分を決めてから、個別の商品を選ぶという順番です。投資信託の中には、1本で複数の資産クラスに分散投資できるバランス型の商品もあります。
資産運用の成果は、どの銘柄を選ぶかよりも、どの資産クラスにどれだけ配分するかに大きく左右されるといわれます。まずはアセット・アロケーションを決めてから、商品を選ぶことを意識しましょう。
組み合わせる株式・債券それぞれのしくみは、「株を始める前に知りたいこと|株式のしくみと取引ルール」と「金利が上がると債券はどうなる?|債券のしくみと選び方」をご覧ください。
リバランス|崩れた配分を元の割合に戻す
リバランスとは、値動きによって崩れた資産の配分を、最初に決めた割合に戻すことです。 長く運用を続けるなら、定期的なリバランスが欠かせません。
株式や債券、投資信託などの価格は日々変動するので、運用を続けているうちに、ポートフォリオやアセット・アロケーションの割合は少しずつ崩れていきます。そこで、値上がりして比率が高くなった資産を売り、値下がりして比率が低くなった資産を買い増して、当初の比率に戻します。 これがリバランスです。リバランスをしないままでいると、値上がりした資産の比率がどんどん高くなり、知らないうちに自分が想定していたより大きなリスクを取ることになってしまいます。なお、似た考え方の運用方法にリスクパリティ運用があります。これは、各資産クラスのリスクの量が均等になるように配分を調整する方法で、ある資産の値動きが大きくなったときは、その資産を売って調整します。
たとえば、株式と債券に50万円ずつ、50%:50%で投資したとします。1年後に株式が40%値上がりして70万円になり、債券は50万円のままだったとすると、配分は約58%:42%と株式に偏ります。ここで株式を10万円売って債券を10万円買えば、60万円ずつの50%:50%に戻ります。結果的に、値上がりした資産を高いときに売り、比率が下がった資産を買うことになります。
リバランスは、年末や誕生日など年に1回の時期を決めて行うか、配分が一定以上ずれたときに行うのが一般的です。売却すると税金や手数料がかかることもあるので、新しく投資するお金で比率の下がった資産を買い増して調整する方法もあります。リバランスは、自分が取るリスクの大きさを一定に保つための作業だと考えましょう。
リスクとリターンを数字で見る|期待収益率と標準偏差
投資のリスクとは|「危険」ではなく「不確実性」のこと
投資の世界でいうリスクとは、危険という意味ではなく、不確実性のことです。 利益や損失がどの程度出るのかがはっきりしないことを、リスクと呼びます。
日常会話では、リスクは「損をする危険」という意味で使われることが多いですが、投資では少し意味が違います。大きく値上がりする可能性も、大きく値下がりする可能性も、どちらも「リスクが大きい」と考えます。 つまり、結果の振れ幅が大きいほどリスクが大きく、振れ幅が小さいほどリスクが小さいということです。一方、リターンとは投資によって得られる収益のことで、その割合を表すのが投資収益率です。投資収益率は「投資収益÷投資額×100」で求めます。 ポートフォリオ理論では、このリスクとリターンを数字で表し、投資の効率を比べていきます。一般に、リターンが大きい商品ほどリスクも大きくなる傾向があり、「リスクが小さくてリターンが大きい」都合のよい商品はなかなかありません。
たとえば、100万円を投資して、1年間で3万円の収益が出たとします。このときの投資収益率は、3万円÷100万円×100で3%です。毎年ほぼ3%の収益が出る商品と、年によって+20%になったり−15%になったりする商品があれば、平均の収益が同じでも、後者のほうがリスクは大きいと考えます。株式は振れ幅が大きく、預金は振れ幅がほとんどないので、株式はリスクが大きく、預金はリスクが小さい資産といえます。
リスクを「振れ幅」ととらえると、自分に合った投資がわかりやすくなります。自分が値動きの大きさにどこまで耐えられるかを考えて、リスクの取り方を決めましょう。年齢や収入、お金を使う時期によっても、取れるリスクの大きさは変わります。
金利・価格・為替など、具体的なリスクの種類は「金利変動とは?お金の価値が変わる理由」で解説しています。
期待収益率|シナリオごとの収益率を確率で平均する
期待収益率とは、将来起こりうるシナリオと、それぞれが起こる確率を想定し、シナリオごとの予想収益率を確率で加重平均したものです。 投資したときに平均的にどれくらいの収益が期待できるかを表します。
将来の収益率は、景気などによって変わるので、1つの数字では決められません。そこで、「好況のとき」「普通のとき」「不況のとき」のようにいくつかのシナリオを考え、それぞれの予想収益率と、そのシナリオが起こる確率を決めます。そして、「予想収益率×確率」をシナリオごとに計算して合計したものが期待収益率です。確率の合計は必ず100%になるようにします。マイナスの収益率もそのまま掛け算に入れて計算します。期待収益率は、あくまで平均的な見込みであり、実際の収益率がその通りになるとは限りません。シナリオや確率の決め方次第で、期待収益率は大きく変わる点にも注意が必要です。
たとえば、ある株式の1年後の予想収益率が、好況なら10%(確率30%)、普通なら4%(確率50%)、不況なら−6%(確率20%)だとします。期待収益率は、10%×0.3+4%×0.5+(−6%)×0.2で、3%+2%−1.2%=3.8%になります。不況のときはマイナスになる可能性があっても、平均すると3.8%の収益が見込めるということです。ただし、実際に3.8%になるのではなく、1年後の結果は10%か4%か−6%のどれかになる点を押さえておきましょう。
期待収益率は、商品のリターンの目安を知るための指標です。期待収益率が同じでも、リスクの大きさは商品によって違うので、次に紹介する標準偏差とあわせて見ることが大切です。
標準偏差|値動きのばらつきの大きさを表す
標準偏差とは、収益率のばらつきの大きさ、つまりリスクの大きさを表す指標です。 標準偏差が大きいほどリスクが大きく、小さいほどリスクが小さいと考えます。
ばらつきの大きさを測る指標には、分散と標準偏差があります。分散は「(シナリオごとの収益率−期待収益率)の2乗×確率」を合計したもので、標準偏差は分散の平方根(ルート)です。 計算式を覚える必要はありませんが、「期待収益率からどれだけ離れやすいか」を表していると理解しておきましょう。また、収益率が左右対称の釣り鐘のような形(正規分布)で散らばると考えると、理論上、収益率は約68%の確率で「期待収益率±標準偏差」の範囲に、約95%の確率で「期待収益率±標準偏差の2倍」の範囲に収まります。
たとえば、先ほどの期待収益率3.8%の株式の例で計算すると、分散は約30.76、標準偏差は約5.5%になります。この場合、1年後の収益率は約68%の確率で、3.8%±5.5%、つまり−1.7%〜9.3%の範囲に収まると考えられます。さらに約95%の確率で、−7.3%〜14.9%の範囲に収まる計算です。反対にいえば、約5%(20回に1回)の確率でこの範囲から外れることもあるということです。
標準偏差を知っておくと、「最悪どれくらい下がるのか」をイメージしやすくなります。期待収益率と標準偏差をセットで見ることが、商品を比べるときの基本です。投資信託の目論見書や販売会社のホームページでは、標準偏差がリスクの目安として公開されていることがあります。
分散投資でリスクを減らすしくみ|相関係数と2つのリスク
ポートフォリオの期待収益率と相関係数|−1に近いほどリスクが下がる
ポートフォリオの期待収益率は、組み入れた資産の期待収益率を構成比で加重平均したものと等しくなります。 一方、リスクは組合せ方によって、加重平均よりも小さくすることができます。
ポートフォリオのリスクを小さくするには、できるだけ値動きの違う資産や銘柄を組み合わせることが大切です。原則として、2つの資産を組み合わせたポートフォリオのリスクは、それぞれのリスクを加重平均したものよりも低くなります。これを分散効果といい、ポートフォリオ理論の中心となる考え方です。値動きが似ているかどうかを表すのが相関係数で、−1から+1までの数字で表します。+1は値動きがまったく同じ、0はまったく関係がない、−1はまったく逆の動きをすることを意味します。相関係数が−1に近いほど、リスクを減らす効果が大きくなり、−1のときにリスク低減効果は最大になります。
たとえば、株式(期待収益率6%)に40%、債券(2%)に50%、預金(0.5%)に10%を配分したポートフォリオの期待収益率は、6%×0.4+2%×0.5+0.5%×0.1で3.45%です。リターンは単純な加重平均ですが、株式と債券のように値動きの傾向が違う資産を組み合わせると、株式が下がったときに債券がそれを補うことがあり、全体の値動きはなだらかになります。反対に、相関係数が+1の資産どうしを組み合わせても、同じように上がり下がりするので、リスクを減らす効果はありません。
分散投資の効果を高めるには、銘柄の数を増やすだけでなく、値動きの違う資産を組み合わせることが大切です。「リターンはそのまま、リスクは小さく」できるのが分散投資の強みです。国内の資産と海外の資産を組み合わせるのも、相関の低い組合せをつくる方法のひとつです。
システマティックリスクと非システマティックリスク|分散で消せるリスク・消せないリスク
分散投資で減らせるリスクには限りがあり、どれだけ銘柄を増やしても残るリスクがあります。 分散投資では消せないリスクをシステマティックリスク、消せるリスクを非システマティックリスクといいます。
組み入れる銘柄の数を増やすほど、ポートフォリオのリスクは小さくなっていきます。しかし、景気の悪化や金利の変動など、市場全体の動きが株価などに影響する場合は、分散投資の効果が働きません。このような、市場全体の変動の影響を受けるリスク(分散投資で除去できないリスク)をシステマティックリスクといいます。 一方、特定の会社の業績悪化や不祥事のように、個別の銘柄だけに起こるリスクは、たくさんの銘柄に分けて投資することで打ち消し合うことができます。これが、分散投資によって除去できる非システマティックリスクです。
たとえば、1社の株だけを持っていると、その会社が赤字になったときに大きな損が出ます。ところが、業種の違う数十社の株に分けて投資していれば、1社が赤字になっても全体への影響は小さくなります。それでも、世界的な景気後退で株式市場全体が下がれば、どの銘柄も同じように値下がりするため、銘柄を増やしても損失を避けることはできません。図にすると、銘柄数を増やすにつれてリスクは下がっていきますが、ある水準からは下がらなくなります。その残った部分がシステマティックリスクです。
分散投資で減らせるのは非システマティックリスクだけです。システマティックリスクに備えるには、株式だけでなく債券や預金など、資産クラスそのものを分けるアセット・アロケーションが大切になります。また、時期を分けて少しずつ買う積立投資も、市場全体が下がったときの影響をやわらげる方法のひとつです。
シャープレシオ|リスクに見合ったリターンかを比べる
シャープレシオ(シャープの測度)とは、取ったリスクに対して、どれだけ効率よくリターンを得られたかを表す指標です。 数値が大きいほど、投資の効率がよいことを示します。
シャープレシオは「(ポートフォリオの収益率−無リスク資産の収益率)÷ポートフォリオの標準偏差」で求めます。 無リスク資産とは、預貯金のように元本が保証された資産のことです。つまり、リスクを取らなくても得られる収益を上回った分(超過収益)を、取ったリスク(標準偏差)で割ったものです。シャープレシオは、リスクの度合い(標準偏差)が違うポートフォリオどうしを比べるときに使われます。収益率の高さだけで比べると、大きなリスクを取った結果、たまたま高い収益になった商品を選んでしまうことがあるからです。なお、シャープレシオは過去の実績から計算されることが多く、将来も同じ成績になるとは限りません。
たとえば、無リスク資産の収益率が1%のとき、収益率8%・標準偏差10%のポートフォリオAと、収益率5%・標準偏差4%のポートフォリオBを比べます。Aのシャープレシオは(8%−1%)÷10%で0.7、Bは(5%−1%)÷4%で1.0です。収益率はAのほうが高いですが、リスク1単位あたりの収益はBのほうが大きく、Bのほうが投資効率がよかったと判断できます。
投資信託を比べるときなどに、シャープレシオが公開されていることがあります。収益率の高さだけでなく、シャープレシオでリスクに見合ったリターンかを確認する習慣をつけましょう。比べるときは、同じ期間・同じ種類の商品どうしで比べるのがポイントです。
▼ 次に読みたい記事
まとめ|ポートフォリオ理論を知って上手に分散投資しよう
ポートフォリオ理論のポイントを振り返ろう
ポートフォリオ理論は、リスクとリターンを数字でとらえ、資産を上手に組み合わせてリスクを抑えながら運用するための考え方です。 最後に、この記事のポイントを振り返りましょう。
ポートフォリオは個別銘柄の組合せ、アセット・アロケーションは資産クラスの組合せです。配分が崩れたら、値上がりした資産を売り、値下がりした資産を買い増すリバランスで元に戻します。投資のリスクとは不確実性のことで、期待収益率はシナリオごとの収益率を確率で加重平均したもの、標準偏差はばらつきの大きさを表します。ポートフォリオの期待収益率は加重平均と等しくなりますが、相関係数が−1に近い資産を組み合わせるほど、リスクを減らす効果は大きくなります。 ただし、市場全体の変動によるシステマティックリスクは、分散投資でも除去できません。シャープレシオは、リスクの大きさが違う商品どうしを比べるときに使い、数値が大きいほど投資効率がよいことを示します。
たとえば、新NISAで投資信託を選ぶときも、国内株式・海外株式・債券などにどう配分するかを先に決め、年に1回リバランスをする、というようにポートフォリオ理論の考え方を生かせます。商品を比べるときは、期待収益率だけでなく、標準偏差やシャープレシオもあわせて確認しましょう。
リスクとリターンのバランスを意識して、値動きの違う資産を組み合わせることが、長く安心して資産を育てるための近道です。まずは、自分の資産が今どんな配分になっているかを書き出すところから始めてみてください。配分がわかれば、どの資産に偏っているか、何を足せばよいかが見えてきます。