※ 本記事にはアフィリエイト広告(楽天アフィリエイト・A8.net)を含みます。記事内のリンクを経由して購入された場合、当サイトが報酬を受け取ることがあります。報酬の有無が解説の内容に影響することはありません(プライバシーポリシー・免責事項)。
6つの係数の覚え方を知りたいと検索しているあなたは、きっとFP試験や投資の勉強をしているのでしょう。
特に、6つの係数(現価係数、終価係数、年金現価係数、年金終価係数、資本回収係数、減債基金係数)を効果的に覚える方法を探しているのではありませんか?
この記事では、そんなあなたの悩みを解決し、短期間で効率的に6つの係数をマスターする方法をお伝えします。
本記事を読むことで、6つの係数をスムーズに覚え、実際の試験や投資活動で自信を持って活用できるようになることです。
多くの人が抱える「覚えられない」「理解しづらい」という悩みに寄り添い、具体的な覚え方やコツを紹介します。
この記事では、私が実際に試して効果があった覚え方を具体的に紹介します。これらの方法を使うことで、次のようなメリットやベネフィットを得ることができます。
- 短時間で効率的に6つの係数を覚えられる
- 試験や投資の実践で自信を持って活用できる
- 暗記のストレスを軽減し、楽しく学習できる
具体的な方法として、以下の内容を詳しく解説します。
- 図解で覚える方法:視覚的なイメージを使って、複雑な概念をシンプルに理解します。
- 言葉のイメージで覚える方法:言葉の持つイメージを利用して、記憶に残りやすくします。
これらの方法を実践することで、あなたも6つの係数を効率的に覚え、自信を持って試験や投資活動に臨むことができるでしょう。この記事を読み進めて、6つの係数をマスターしましょう!
6つの係数の定義と基礎知識
6つの係数って何?
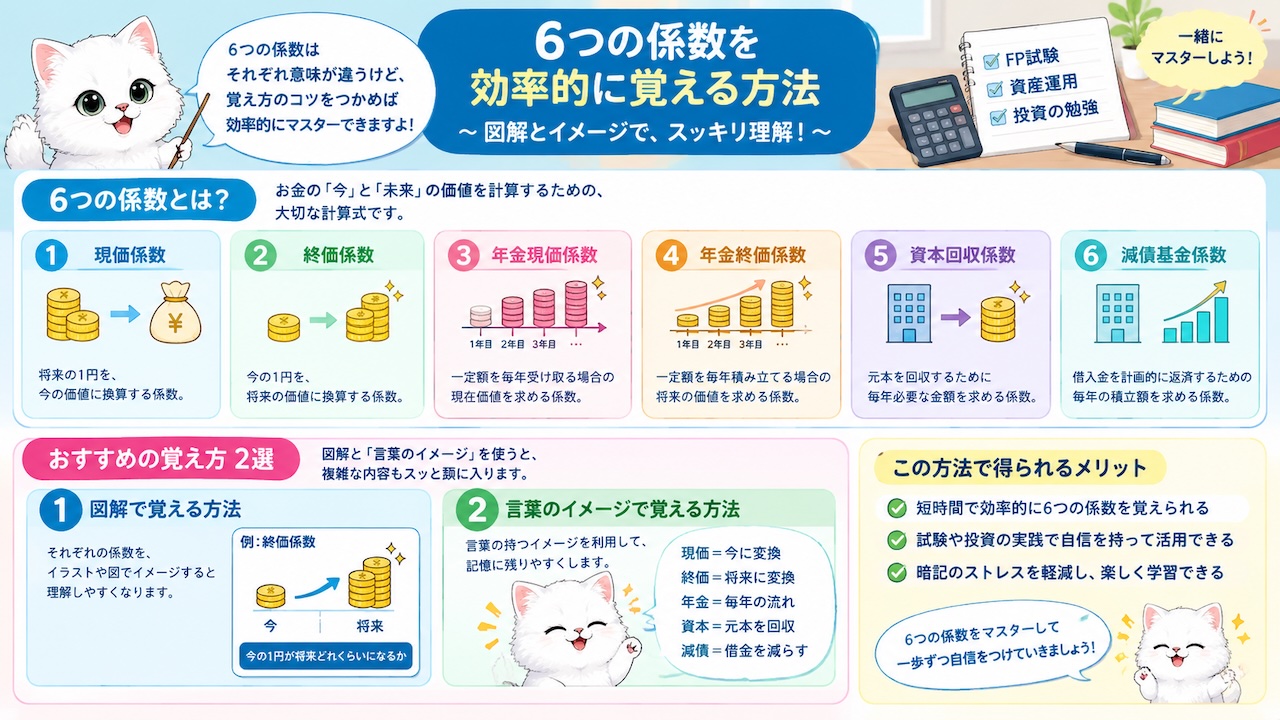
6つの係数とは、ファイナンシャルプランニングにおいて重要な計算を効率的に行うための基本的な係数のことを指します。係数とは、数学の式の中で数字と文字をかけ合わせるときに使う特別な数字のことです。
あえてむずかしそうな表を先に載せてから、それぞれをかんたんに説明します。
| 現価係数 | 将来の金額の現在価値を計算 | 資産の現価評価 |
| 終価係数 | 現在の金額の将来価値を計算 | 投資の将来価値 |
| 年金現価係数 | 定期的な受取金額の現在価値 | 年金の現在価値 |
| 年金終価係数 | 定期的な支払金額の将来価値 | 年金の将来価値 |
| 資本回収係数 | 資本回収額を計算 | 資本の回収計画 |
| 減債基金係数 | 負債償還の積立額を計算 | 負債の管理計画 |
上の表が最初から理解できる人はここでこの記事を読み飛ばしても大丈夫です!
それではかんたんな言葉に直して説明し、図解にしてわかりやすくまとめてみます。
- 現価係数
将来欲しいお金を今いくら持っていればいいかを計算するための係数 - 終価係数
今のお金が将来どれくらいに増えるかを計算するための係数 - 年金現価係数
将来毎年お金を受け取るために、今いくら貯金しておけばいいかを計算するための係数 - 年金終価係数
毎年少しずつ貯金していくと、将来いくらになるかを計算するための係数 - 減債基金係数
将来の目標金額を達成するために、毎年いくら貯金すればいいかを計算するための係数 - 資本回収係数
今持っているお金を少しずつ使っていくとき、毎年いくら使えるかを計算するための係数

これらの係数は、金融商品の評価や将来の資産形成計画を立てる際に使用されます。具体的には、複利計算や年金計算などで利用されることが多く、正確な資産管理や予測を行うために欠かせないものです。
例えば、将来の教育資金を計画する場合、現価係数を使用して現在の積立金額を計算します。また、年金現価係数を用いることで、毎年受け取る年金の現在価値を算出することができます。
また運用方法も一括なのか、積立なのか、それとも取り崩しかを理解することで頭の中でグラフの表をイメージしやすくなります。
6つの係数は、金融計画を立てる上で基本となる重要なツールです。これを理解することで、より正確な資産管理と計画が可能になります。
6つの係数を使うライフプランニングの全体の流れは、「ライフプランニングの基本」で解説しています。
毎年コツコツ積み立てたら将来いくらになるかは、年金終価係数の考え方です。新NISAのつみたて投資枠を使うときにも役立つので、「新NISAのしくみと始め方」で詳しく解説しています。
将来毎年受け取る年金額を知っておくと、年金現価係数で老後資金を考えるときの土台になります。年金の受給額は、「公的年金の給付まとめ」で詳しく解説しています。
6つの係数のかんたんな覚え方
6つの係数には、それぞれ異なる用途と計算方法がありますが、語呂合わせやイメージを使うことで覚えやすくなります。
現価係数と終価係数の覚え方として、「現在の価値を求めるのが現価係数、未来の価値を求めるのが終価係数」というシンプルなフレーズを使用することができます。また、年金現価係数と年金終価係数も同様に、「現」は現在を、「終」は将来を表すという形で覚えられます。
現在の額を求めるものには『ゲン』がつく。
- 現価係数 ゲンカケイスウ
- 年金現価係数 ネンキンゲンカケイスウ
- 減債基金係数 ゲンサイキキンケイスウ
反対に将来の額を求めるものには『シュウ』がつく。
- 終価係数 シュウカケイスウ
- 年金終価係数 ネンキンシュウカケイスウ
- 資本回収係数 シホンカイシュウケイスウ
他にも、『年金』とつくものは毎年のことになります。
「年金現価(げんか)は毎年受け取るお金の価値、年金終価(しゅうか)は毎年貯めるお金の価値」と理解します。
6つの係数の違いを理解し、覚えやすい方法を見つけることで、より効果的に金融計画を立てることができます。
図解や言葉のイメージで全体をつかんだら、テキストで前後の論点もあわせて押さえておくと、問題文の読み取りが楽になります。
6つの係数の関係
6つの係数はそれぞれ独立した役割を持ちながら、相互に関連し合っています。
これらの係数は、金融計画の異なる側面をカバーしており、総合的な資産管理を行うために必要です。例えば、現価係数と終価係数は時間の異なる価値を計算し、年金現価係数と年金終価係数は定期的なキャッシュフローの価値を計算します。
例えば、長期的な資産計画を立てる際には、現価係数で現在の投資額を計算し、終価係数で将来の価値を予測します。また、年金の受取計画を立てる際には、年金現価係数で現在の価値を計算し、年金終価係数で将来の受取額を算出します。
6つの係数はそれぞれの金融計画において重要な役割を果たし、相互に関連し合って総合的な資産管理をサポートします。
キャッシュフロー表で将来の金額を出すときの計算は、終価係数と同じ考え方です。表の作り方は、「キャッシュフロー表の作り方」で詳しく解説しています。
6つの係数の知識はなぜ必要か?
係数を使用する目的を理解する
6つの係数は、資産計画や金融商品の評価を正確に行うために使用されます。
これらの係数は、資産の現在価値や将来価値を計算するために使用され、金融計画の重要な要素となります。例えば、日本FP協会の資料では、各係数の使用目的とその重要性が詳しく説明されています。
例えば、教育資金の計画を立てる際、現価係数を使用して現在の積立金額を計算します。また、年金の受取計画を立てる際には、年金現価係数を用いて将来の受取金額の現在価値を算出します。
6つの係数を理解し、それぞれの使用目的を明確にすることで、より正確な金融計画が可能になります。
教育資金の積立や住宅ローンの返済での具体的な場面は、「教育資金計画の立て方」と「住宅ローンの金利タイプの選び方」をご覧ください。
名前を覚えても使い分けを間違える理由とは
係数の名前を6つとも覚えていても、実際の問題では選び間違えてしまう人が多いのは、名前の暗記と使い分けの理解が別物だからです。
覚え方が定着しない主な理由は、単なる暗記だけでは不十分で、身近な例に結びつけた理論的な理解が伴っていないことにあります。名前だけを暗記していると、問題文が「将来いくらになるか」ではなく「毎年いくら積み立てればよいか」のように少し角度を変えて聞いてきた瞬間に対応できなくなってしまいます。
大切なのは、複雑な係数表を暗記するのではなく、「運用なしの基準である1から出発し、係数が1より大きくなるか小さくなるかを判断してから係数を選ぶ」という3ステップの思考プロセスを使う方法です。
例えば現価係数であれば、複利で運用される分、必要な元本は目標額より少なくて済むため「1より小さい係数を使う」と論理的に判断できます。名前の暗記に加えて、この「1より大きいか小さいか」を考える視点を持つことが、使い分けの間違いを防ぐ鍵になります。名前を丸暗記させる方法ではなく、一括・積立・取り崩しという場面の分類と「ゲンシ」の音という2つの手がかりだけで判断できる、シンプルな仕組みを前提にしているからです。逆に言えば、名前を覚えることに時間をかけすぎて、この分類と時間軸という2つの視点を後回しにしてしまうと、いつまでも「覚えたはずなのに選べない」という状態から抜け出せません。使い分けを間違える人の多くは、実は名前の暗記量が足りないのではなく、場面の分類と時間軸の確認という手順そのものを踏んでいないことが原因です。
言い換えれば、名前を6つ正確に書けるかどうかを試験問題は聞いていません。試験問題が聞いているのは、与えられた状況(一括・積立・取り崩しのどれか、将来か現在か)から正しい係数を選び出せるかどうかです。この視点に立てば、練習の重点も「名前をひたすら書いて覚える」ことから、「短い状況説明を読んで、対応する係数をすぐに言えるようにする」ことへと移すべきだとわかります。
練習の目的を「名前の再現」から「状況からの選択」に切り替えることが、使い分けの間違いを減らす最も実践的な方法です。
減債基金係数と資本回収係数の違い
どちらも「毎年いくら」を出す係数ですが、スタート地点が逆です。
- 減債基金係数:将来の目標額が決まっていて、そこに届くために毎年いくら積み立てるかを出します(例:10年後に300万円貯めたいときの毎年の積立額)。
- 資本回収係数:今ある元本が決まっていて、毎年いくらずつ取り崩せるか、または借りたお金を毎年いくら返すかを出します(例:退職金を20年で取り崩すときの毎年使える額、住宅ローンの毎年の返済額)。
問題文に「将来○○円にしたい」とあれば減債基金係数、「今○○円ある・借りる」とあれば資本回収係数です。なお、減債基金係数は年金終価係数の逆数、資本回収係数は年金現価係数の逆数の関係です。
終価係数と年金終価係数の違い
どちらも「将来いくらになるか」を出す係数ですが、お金の入れ方が違います。
- 終価係数:今あるお金を一度に預けて(一括)、将来いくらになるかを出します(例:100万円を年2%で10年運用)。
- 年金終価係数:毎年同じ金額を積み立てて、将来いくらになるかを出します(例:毎年12万円を年2%で10年積み立て)。
「一括なら終価係数、積立なら年金終価係数」です。名前に「年金」がつくのは、毎年同じ額が続くタイプと覚えておきましょう。
6つの係数についての実際の試験問題は?
【FP3級】6つの係数の過去問題
FP3級の過去問題を解くことは、6つの係数の理解を深めるために非常に有効です。
過去問題を解くことで、実際の試験で出題される形式やパターンを把握でき、試験対策に役立ちます。日本FP協会などの公式サイトでは、過去問題が公開されており、実際の試験問題に近い形式で学習できます。
以下はFP3級の過去問題の例です。
- 「現在の金額を将来の金額に換算するための係数はどれか?」という問題に対して、正解は「終価係数」です。
- 「年金の現在価値を計算するために使用される係数は?」という問題に対して、正解は「年金現価係数」です。
比較的単純で、最初に出したグラフのイメージがあれば解けるような問題になっています。
【FP2級】6つの係数の過去問題
FP2級の過去問題を活用することで、より高度な6つの係数の応用力を身につけることができます。
FP2級では、より複雑な問題が出題されるため、過去問題を通じて実践的な知識を身につけることが重要です。過去問題集や模擬試験は、日本FP協会のウェブサイトなどで入手可能です。
以下はFP2級の過去問題の例です:
- 「ある企業が5年後に1億円の設備投資を行う計画を立てています。この計画の現在価値を計算するための係数はどれか?」という問題に対して、正解は「現価係数」です。
- 「定期的に受け取る年金の将来価値を計算するために使用される係数は?」という問題に対して、正解は「年金終価係数」です。
より具体的に、実際に6つの係数を使用するために数字を入れてくるものもあります。
過去問を解いて「もう少し体系的に勉強したい」と感じたら、スマホで学べるeラーニング講座を使う方法もあります。

2級FP技能士(PR)

独学で進めたい人は、問題集で過去問を繰り返し解く方法もあります。
問題文から未来・現在を読み取る方法
問題文から未来・現在の時点を正確に読み取る方法を習得することで、6つの係数の適切な使用が可能になります。
多くの問題は、未来の金額や現在の金額を基に計算を行うため、問題文の時点を正確に理解することが重要です。問題文の理解力を高めるためには、FP試験の過去問題や模擬試験を解くことが効果的です。
以下は問題文から未来・現在を読み取る方法の例です。
- 「10年後に受け取る100万円の現在価値を計算する」という問題では、10年後が未来の時点であり、100万円が未来の金額です。この場合、現価係数を使用して現在価値を計算します。
- 「現在の50万円を5年後に増やすためにはいくら必要か?」という問題では、現在の50万円が現在の金額であり、5年後が未来の時点です。この場合、終価係数を使用して将来価値を計算します。
問題文から未来・現在の時点を正確に読み取ることで、6つの係数を適切に使用し、正確な解答を導くことができます。
▼ 次に読みたい記事
まとめ
| 現価係数 | 将来の金額の現在価値を計算 | 資産の現価評価 |
| 終価係数 | 現在の金額の将来価値を計算 | 投資の将来価値 |
| 年金現価係数 | 定期的な受取金額の現在価値 | 年金の現在価値 |
| 年金終価係数 | 定期的な支払金額の将来価値 | 年金の将来価値 |
| 資本回収係数 | 資本回収額を計算 | 資本の回収計画 |
| 減債基金係数 | 負債償還の積立額を計算 | 負債の管理計画 |
最初にまとめた表をあらためて見てみますが、この記事を最後まで読んだ方は理解できるのではないでしょうか?
はじめにイメージをつかんで理解しようしていれば、このように試験にでるような漢字が多めのものでも頭に入りやすいです。
実際わたしも最初は表の文字を読むのすら嫌でしたが、グラフの表やかんたんな言葉での理解、図解イメージ作成をしたあとではこの表を見ても「このイメージをかんたんに表にまとめただけか」と思いましたので共感できる人もいるはずです。
6つの係数を理解し、覚えやすい方法を見つけることで、金融計画の正確さと効率が大幅に向上します。具体的な覚え方を実践し、試験や投資活動で自信を持って活用しましょう。
- 図解や言葉のイメージを使って覚える
- 係数ごとの用途を理解し、適切に使い分ける
- 対となる係数の役割を理解する
- 一括、積立、取り崩しのどれにあてはまるか理解する
- 過去問題を解いて実践的な知識を身につける
これらの方法を活用し、6つの係数を効率的にマスターして、試験や投資活動に役立ててください。
3級から始める人向けのeラーニング講座もあります。
3級FP技能士(PR)